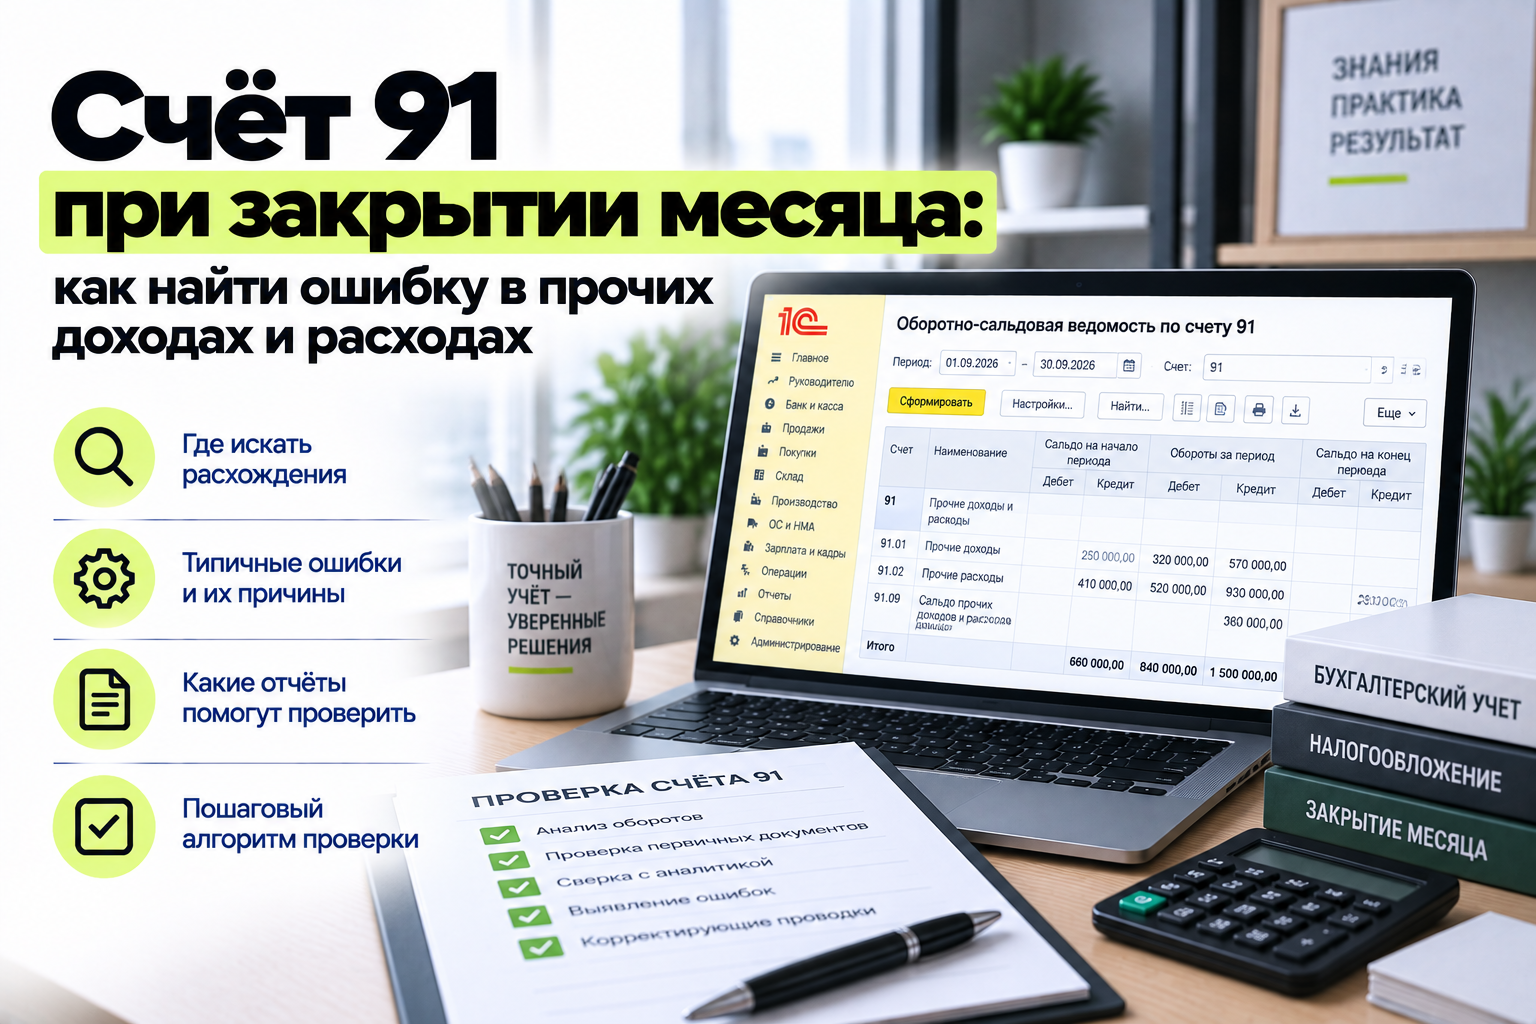
Счёт 91 может закрыться технически, но финансовый результат всё равно окажется неверным — например, если обычная продажа попала в прочие доходы или начисление продублировали при поступлении денег.
Ниже — контрольная процедура до и после выполнения регламентной операции.
Оглавление
- Что важно проверить до запуска закрытия
- Факт-лист
- Семь контрольных вопросов к обороту по счёту 91
- Как пересчитать результат независимо от программы
- Почему на субсчетах остаются суммы
- Типовые ошибки и безопасные действия
- Чек-лист завершения проверки
- Итог
1Что важно проверить до запуска закрытия
Главный вопрос — не равны ли дебет и кредит, а почему каждая операция признана прочей.Счёт 91 используется для прочих доходов и расходов; результат обычной деятельности отражается отдельно. Поэтому автоматическое закрытие не заменяет классификацию операций и проверку периода признания.
2Факт-лист
| Проверяемый факт | Основание | Вывод |
| Назначение счёта 91 | План счетов и Инструкция, приказ Минфина № 94н | Учёт прочих доходов и расходов |
| Субсчета 91-1, 91-2, 91-9 | Инструкция к счёту 91 | Доходы, расходы и месячное сальдо разделены |
| Месячный результат переносится на счёт 99 | Инструкция к счёту 91 | Синтетический счёт не имеет сальдо на отчётную дату |
| Записи 91-1 и 91-2 накапливаются в течение года | Инструкция к счёту 91 | Ежемесячное закрытие не равно годовой реформации |
| Каждая запись подтверждается первичным документом | Статья 9 закона № 402-ФЗ | Ручная проводка без основания не устраняет ошибку |
3Семь контрольных вопросов к обороту по счёту 91
- Операция действительно относится к прочим, а не к обычной деятельности или стоимости конкретного актива?
- Есть ли первичный документ и соответствует ли ему дата признания?
- Не повторился ли доход или расход при движении денег после начисления?
- Верно ли выбрана аналитика вида прочих доходов или расходов?
- Не включены ли суммы, относящиеся к другому месяцу или организации?
- Объясняется ли каждая ручная операция и есть ли ссылка на основание?
- Совпадает ли рассчитанное месячное сальдо с суммой, перенесённой на счёт 99?
4Как пересчитать результат независимо от программы
Сформируйте обороты за месяц по субсчетам 91-1 и 91-2.Из суммы признанных прочих доходов вычтите сумму признанных прочих расходов:
Месячный результат = прочие доходы − прочие расходы.
Если доходы больше, месячный результат — прибыль. Если расходы больше — убыток.
Затем сопоставьте контрольный расчёт с корреспонденцией 91-9 и 99.
| Проверка | Доходы | Расходы | Контроль |
| Обороты месяца | 145 000 | 98 000 | Прибыль 47 000 |
| Перенос на счёт 99 | — | — | Дт 91-9 Кт 99, 47 000 |
| Повторная проверка | Документы и период | Документы и период | Синтетическое сальдо — 0 |
Числа в примере условные. Они показывают контрольную механику, а не готовую схему для любой операции.
Продажа основного средства, курсовая разница, процент, штраф или аренда требуют собственной проверки по применимым правилам и договору.
5Почему на субсчетах остаются суммы
После переноса результата на счёт 99 синтетическое сальдо счёта 91 должно быть нулевым.При этом обороты и накопленные показатели по субсчетам 91-1 и 91-2 остаются видимыми в течение года. Это позволяет анализировать состав прочих доходов и расходов.
Внутреннее закрытие субсчетов выполняется при завершении года. Оно не подменяет ежемесячный расчёт финансового результата.
6Типовые ошибки и безопасные действия
Обычная реализация попала на счёт 91.
Сверьте предмет договора и принятый порядок отражения выручки.
Доход начислен, а затем признан повторно при поступлении денег.
Найдите расчётный счёт-посредник и проследите всю цепочку от первоначального документа до оплаты.
Расход отнесён на неверный период.
Проверьте дату документа, факт получения услуги и правила признания расхода.
Разница закрыта ручной проводкой без анализа.
Отмените техническую корректировку в копии базы и найдите исходный документ, который сформировал расхождение.
На счёте 91 накопилась неразборчивая аналитика.
Разделите виды операций так, чтобы их можно было сопоставить с первичными документами и показателями отчётности.
7Чек-лист завершения проверки
- Обороты подтверждены первичными документами и относятся к правильному месяцу.
- Классификация каждой существенной операции объяснима.
- Месячный результат пересчитан независимо и совпал с переносом на счёт 99.
- Синтетический остаток равен нулю, а накопленные суммы на субсчетах понятны.
- Ручные операции имеют документальное основание.
- Дубли начислений и платежей исключены.
- Спорные операции вынесены на экспертную проверку до публикации отчётности.
8Итог
Закрытый счёт 91 — это не просто отсутствие сальдо.Качественный результат означает, что состав прочих доходов и расходов подтверждён, период выбран правильно, а итог месяца можно восстановить по документам без ручной подгонки.
Как проверить финансовый результат и найти ошибки по счёту 91
На курсе РУНО «Бухгалтерская отчетность: составление и анализ финансовых результатов + 1С» вы научитесь проверять корректность формирования финансового результата, анализировать данные бухгалтерского учёта и находить ошибки до составления отчётности.
В программе отдельно разбираются проверка счетов 90 и 91, прочие доходы и расходы, реформация баланса и анализ финансовых результатов в 1С.