Бухгалтерская ошибка редко появляется только в момент составления отчетности. Чаще она возникает раньше: документ не попал в систему, операция отражена не в том периоде, аналитика выбрана неверно, остатки не сверены, а необычная сумма не получила объяснения.
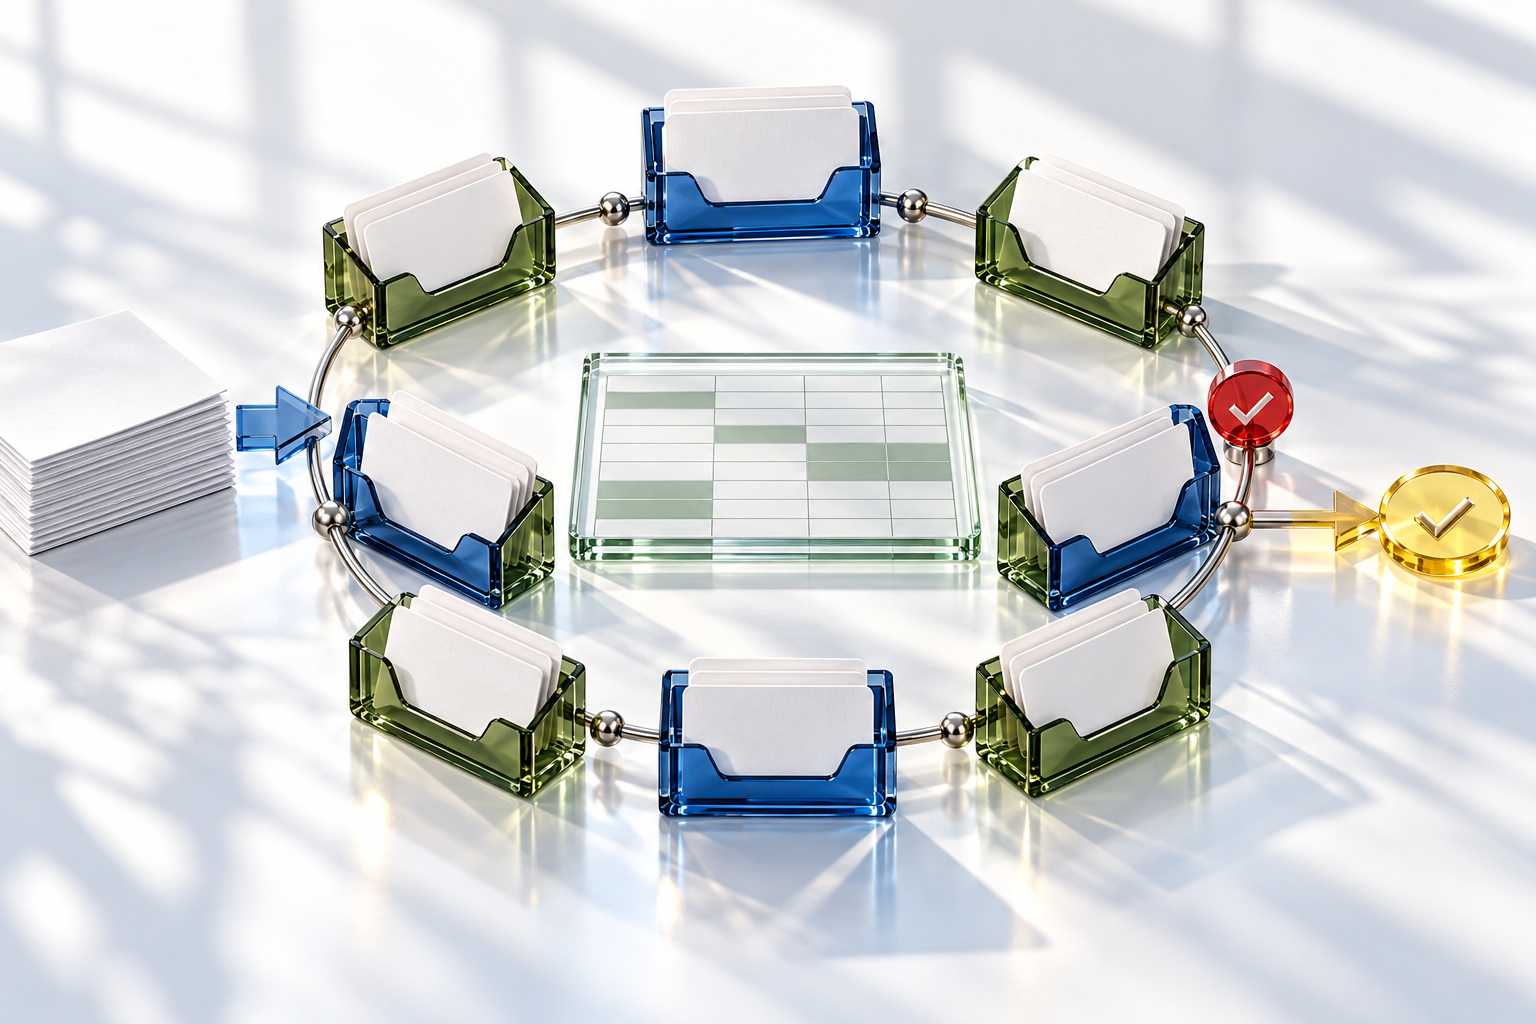
Поэтому полезно видеть учет не как набор отдельных проводок, а как цикл. У каждой стадии есть входные данные, ответственный, контроль и результат, который передается дальше.
1Карта бухгалтерского цикла: восемь этапов
Возникновение факта хозяйственной жизни.
Получение и проверка первичного документа.
Классификация операции и определение периода.
Отражение в учетной системе и регистрах.
Текущие сверки и контроль аналитики.
Закрытие месяца или иного отчетного периода.
Инвентаризация и итоговые корректировки.
Формирование и проверка бухгалтерской отчетности.
Эти этапы могут выполняться разными сотрудниками и в разные сроки. Но пропуск на ранней стадии обычно проявляется позже — когда исправление уже затрагивает налоги, отчетность или взаимодействие с контрагентом.
2Этап 1. Зафиксировать факт, а не ждать документ
Операция начинается не с появления файла в папке бухгалтера. Товар может быть принят, работа завершена, услуга оказана, деньги перечислены или обязательство возникло раньше, чем документ попал в бухгалтерию.
Рабочий контроль — список ожидаемых событий. Для закупок это заказы и приемка, для продаж — отгрузки и акты, для банка — платежи и выписки, для кадровых расчетов — табель, приказы и основания для начислений.
Контрольный вопрос: какие события уже произошли, но подтверждающие документы еще не дошли до учета?
3Этап 2. Проверить первичный документ
Статья 9 Федерального закона № 402-ФЗ требует оформлять каждый факт хозяйственной жизни первичным учётным документом и устанавливает обязательные реквизиты. Документ составляют при совершении факта, а если это невозможно — непосредственно после его окончания. На практике бухгалтеру недостаточно увидеть название документа и сумму.
Проверка включает:
связь документа с реальной операцией;
дату и период;
наименование сторон и содержание факта;
величину натурального или денежного измерения;
должности, подписи или другие допустимые способы идентификации ответственных лиц;
договор, заказ, приемку и условия оплаты;
отсутствие дубля.
Если документ электронный, важно учитывать формат, подпись, маршрут обмена и возможность воспроизвести документ при проверке.
Контрольный вопрос: можно ли по документу и связанным материалам понять, что произошло, когда и на каком основании?
4Этап 3. Определить период и способ учета
Одна и та же сумма может по-разному повлиять на учет в зависимости от содержания операции. Платеж поставщику не всегда является расходом. Получение денег от покупателя не всегда является доходом текущего периода. Покупка объекта не обязательно списывается единовременно.
На этом этапе бухгалтер отвечает на четыре вопроса:
Какой объект учета возник или изменился?
В каком периоде признается операция?
Какие счета и аналитика нужны?
Есть ли различия между бухгалтерским и налоговым учетом?
Контрольный вопрос: решение основано на содержании операции, учетной политике и применимых стандартах, а не только на названии документа?
5Этап 4. Отразить операцию в системе
В 1С и другой учетной системе важна не только проводка. На результат влияют вид документа, организация, договор, склад, статья затрат, подразделение, ставка налога, счет расчетов и другие аналитические признаки.
После ввода проверьте:
дату документа и дату отражения;
счет и субконто;
валюту и курс, если применимо;
связь аванса и реализации;
соответствие количества и суммы;
попадание в нужные регистры;
отсутствие ручной операции там, где должен использоваться типовой документ.
Контрольный вопрос: сможет ли другой бухгалтер восстановить логику записи по карточке операции?
6Этап 5. Сверять учет до закрытия месяца
Ошибки дешевле исправлять в течение периода. Для этого нужен короткий контрольный календарь, а не одна большая проверка в последний день.
Ежедневно или по мере операций:
неразнесенные банковские строки;
документы без обязательной аналитики;
отрицательные остатки;
незавершенные маршруты согласования;
дубли номеров и сумм.
Еженедельно:
расчеты с ключевыми контрагентами;
авансы без закрывающих документов;
движение запасов;
касса и подотчет;
операции между подразделениями.
Перед закрытием:
обороты и остатки по счетам;
необычные суммы и ручные проводки;
документы будущего или прошлого периода;
сопоставление синтетического и аналитического учета;
полнота начислений.
Контрольный вопрос: какие отклонения уже видны и кто должен их объяснить?
7Этап 6. Закрыть период как управляемый процесс
Закрытие месяца — последовательность операций, где порядок важен. Амортизация, распределение расходов, списание себестоимости, переоценки и другие регламентные действия зависят от состава учета организации.
Полезно разделить закрытие на три слоя.
Первый слой — готовность данных. Полученные документы отражены, ожидаемые, но отсутствующие документы учтены в реестре исключений, банк, склад и расчёты сверены.
Второй слой — регламентные операции. Выполняются процедуры учетной системы, проверяются сообщения и основания результата.
Третий слой — аналитический контроль. Бухгалтер сравнивает показатели с прошлым периодом, бюджетом или ожидаемой моделью и объясняет существенные изменения.
Контрольный вопрос: есть ли подтверждение не только выполнения операции, но и разумности результата?
8Этап 7. Провести инвентаризацию и оформить расхождения
Инвентаризация — не формальная подпись в описи. Она подтверждает фактическое наличие объектов и обоснованность учётных данных в случаях и порядке, установленных законом и ФСБУ 28/2023. Не всякая ежемесячная сверка является обязательной инвентаризацией.
С 1 апреля 2025 года обязателен к применению ФСБУ 28/2023 «Инвентаризация» (с учётом предусмотренных им правил и исключений). До начала проверки организации важно сверить учетную политику, перечень объектов, состав комиссии, сроки, способы подтверждения и порядок оформления результатов.
Рабочий маршрут:
Зафиксировать состав и состояние учетных данных до начала.
Определить объект и способ проверки.
Получить фактические сведения.
Сопоставить их с учетом.
Разобрать каждое расхождение.
Утвердить решение и отразить корректировки.
Сохранить документы и доказательства процедуры.
Контрольный вопрос: подтвержден ли фактический остаток, а не только переписана цифра из учетной программы?
9Этап 8. Собрать отчетность и выполнить итоговый контроль
Отчётность формируется на основе данных учёта, но автоматическое заполнение не заменяет проверки. При подготовке бухгалтерской отчётности за 2025 год и последующие периоды учитывайте ФСБУ 4/2023 и другие применимые стандарты.
Перед передачей отчетности проверьте:
равенство взаимосвязанных показателей;
соответствие оборотно-сальдовой ведомости формам;
существенные остатки без аналитической расшифровки;
необычные изменения по сравнению с прошлым периодом;
корректность классификации активов, обязательств, доходов и расходов;
раскрытия и пояснения, которые требуются для организации;
соблюдение требований к подписанию отчётности и полномочиям подписанта;
сохранение версии, которая фактически была подписана и представлена, если представление обязательно.
Контрольный вопрос: можно ли объяснить путь каждого существенного показателя от первичного документа до строки отчетности?
10Практический элемент: контрольные ворота
Ворота 1 — полнота документов.
Критерий: все ожидаемые операции либо отражены, либо внесены в перечень исключений с ответственным и сроком.
Ворота 2 — корректность классификации.
Критерий: проверены период, объект учета, счета и аналитика.
Ворота 3 — согласованность регистров.
Критерий: синтетический и аналитический учет сопоставлены, необъясненные разницы отсутствуют.
Ворота 4 — завершенность закрытия.
Критерий: регламентные операции выполнены, предупреждения разобраны, контрольные отчеты сохранены.
Ворота 5 — подтверждение остатков.
Критерий: предусмотренные сверки и инвентаризация проведены, расхождения оформлены.
Ворота 6 — готовность отчетности.
Критерий: показатели увязаны, существенные изменения объяснены, версия утверждена.
11Чек-лист ответственного за закрытие
Определен календарь и владельцы этапов.
Есть список ожидаемых документов.
Зафиксированы исключения и просрочки.
Проверены банк, касса, расчеты и запасы.
Ручные проводки имеют основание и автора.
Счета закрыты в корректной последовательности.
Контрольные отчеты сохранены после каждого важного шага.
Инвентаризация проведена в необходимых случаях.
Исправления оформлены по применимым правилам.
Отчетность сверена с регистрами.
Существенные отклонения объяснены.
Итоговая версия защищена от случайного изменения.
12Пять типичных разрывов цикла
Первый — документ есть, но операция отражена не в том периоде.
Второй — проводка верна по счетам, но неверна аналитика: договор, подразделение, статья или объект.
Третий — закрытие выполнено, но предупреждения программы проигнорированы.
Четвертый — сверка показывает разницу, однако ее переносят на следующий месяц без владельца и срока.
Пятый — отчетность сформирована заново после проверки, а финальная версия не перепроверена.
13Как исправлять ошибку безопасно
Не начинайте с удаления документа. Сначала зафиксируйте:
Что произошло фактически.
Какая запись или документ ошибочны.
Какие периоды, налоги и формы затронуты.
Кто согласует способ исправления.
Как сохранить историю изменений.
Исправление первичных документов и регистров проверяют по статье 9 и статье 10 Закона № 402-ФЗ и ФСБУ 27/2021; исправление ошибок в бухгалтерском учёте и отчётности — по ПБУ 22/2010. Конкретный порядок зависит от существенности ошибки, момента её обнаружения, вида документа и статуса отчётности. Поэтому универсальная инструкция «перепровести и забыть» небезопасна.
14Как внедрить цикл за две недели
Дни 1–2: нарисуйте текущий путь пяти типовых операций.
Дни 3–4: назначьте владельцев и сроки передачи документов.
Дни 5–6: создайте контрольные списки по банку, расчетам и запасам.
Дни 7–8: сформируйте порядок закрытия и сохранения контрольных отчетов.
Дни 9–10: проверьте одну операцию сквозным способом — от первички до строки отчетности.
Дни 11–12: разберите исключения и ручные проводки.
Дни 13–14: обновите регламент и обучите участников процесса.
15Главный вывод
Бухгалтерский цикл надежен, когда каждый этап дает проверяемый результат следующему. Первичный документ подтверждает факт, учетная запись объясняет классификацию, регистр собирает данные, сверка выявляет разрывы, закрытие формирует итог, а отчетность остается прослеживаемой до источника.