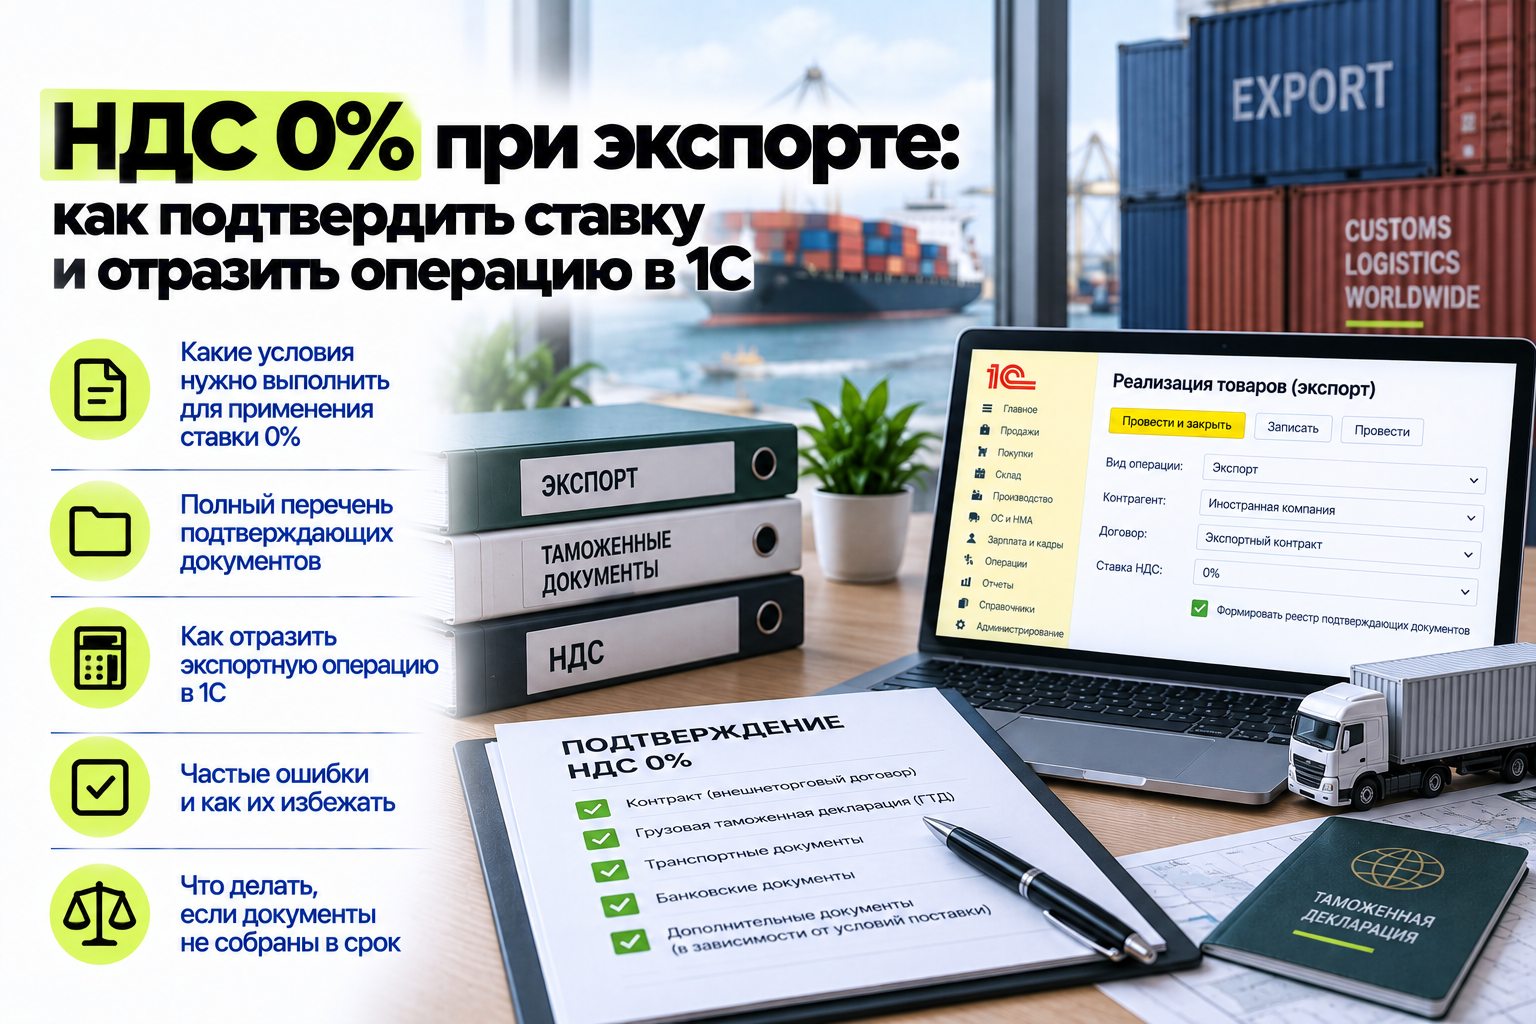
Нулевая ставка по экспортной поставке не применяется автоматически только потому, что товар уехал за границу. Экспортёру нужно подтвердить право на неё в установленный срок, связать документы с конкретной отгрузкой и корректно провести операцию в учётной системе.
На практике риск возникает не только из-за отсутствующего документа. Ошибки появляются, когда бухгалтер ведёт один список для ЕАЭС и других стран, отсчитывает 180 дней от неверной даты, не сопоставляет заявление о ввозе с реализацией или считает, что отметки в 1С сами гарантируют правильную декларацию.
Ниже — рабочий алгоритм для экспорта товаров. Он не заменяет анализ договора и конкретной операции, но помогает выстроить контроль до закрытия квартала.
1Содержание
- Сначала определите маршрут поставки
- Почему 180 дней нужно считать по-разному
- Что собрать по каждой поставке
- Электронный реестр не отменяет первичные документы
- Что проверить в 1С до формирования декларации
- Если документы не собраны вовремя
- Реестр контроля экспортного НДС
- Чек-лист перед отправкой декларации
- Что должен проверить эксперт
- Вывод
2Сначала определите маршрут поставки
Первый вопрос — куда вывозят товар. Для целей подтверждения НДС нельзя объединять в один процесс поставки в государства ЕАЭС и экспорт в остальные страны.
Экспорт за пределы ЕАЭС
Для вывоза в страну, не входящую в ЕАЭС, право на нулевую ставку связывают с помещением товаров под таможенную процедуру экспорта. По общему правилу 180 календарных дней для подтверждения ставки отсчитываются с даты помещения товаров под таможенную процедуру экспорта.
В электронном реестре должны быть корректные сведения, позволяющие сопоставить контракт, декларацию на товары и реализацию.
Бухгалтеру важно получить от логиста или таможенного представителя не просто номер декларации, а данные по конкретной партии: дату помещения товаров под соответствующую таможенную процедуру, номер товара в декларации, количество, стоимость и связь с отгрузочным документом. Если одна декларация охватывает несколько поставок, нужен понятный способ сопоставления сведений.
Экспорт в ЕАЭС
При поставке в Армению, Беларусь, Казахстан или Кыргызстан таможенной декларации в обычной схеме нет. Подтверждение строится вокруг договора и заявления о ввозе товаров и уплате косвенных налогов, оформленного покупателем в государстве назначения. Перечень таких заявлений может представляться в налоговый орган в электронной форме.
Здесь основной организационный риск находится у продавца, хотя документ формирует покупатель. Условие о сроке передачи заявления лучше закрепить в договоре, а ожидание документа — контролировать отдельно от дебиторской задолженности.
3Почему 180 дней нужно считать по-разному
Само число одинаковое, но отправная дата зависит от маршрута.
При экспорте товаров за пределы ЕАЭС по общему правилу 180 календарных дней отсчитываются с даты помещения товаров под таможенную процедуру экспорта.
При экспорте в государства ЕАЭС срок отсчитывается с даты отгрузки (передачи) товаров, определяемой по соответствующим документам.
Поэтому универсальная формула «дата реализации плюс 180 дней» опасна. Она может дать неверный срок, особенно если отгрузка и помещение товара под таможенную процедуру экспорта пришлись на разные даты.
Практическое правило: в контрольном реестре храните две отдельные колонки — дату события и основание для начала 180-дневного срока. Тогда проверяющий увидит не только дедлайн, но и почему он рассчитан именно так.
4Что собрать по каждой поставке
Для управленческого контроля удобнее строить досье не по контрагенту и не по кварталу, а по каждой экспортной отгрузке.
Минимальный набор реквизитов:
- номер и дата договора, спецификации;
- покупатель и государство назначения;
- номер реализации и счёта-фактуры;
- дата отгрузки;
- маршрут: ЕАЭС или за пределы ЕАЭС;
- дата помещения товара под таможенную процедуру и номер декларации на товары — для экспорта за пределы ЕАЭС;
- номер и дата заявления о ввозе — для ЕАЭС;
- транспортные и товаросопроводительные документы;
- крайний срок подтверждения;
- дата включения в электронный реестр;
- статус проверки ФНС или внутренней сверки;
- документ и статус операции в 1С;
- квартал и раздел декларации по НДС;
- ответственный сотрудник.
5Электронный реестр не отменяет первичные документы
Переход на электронные реестры сокращает объём документов, которые представляют вместе с декларацией. Но он не означает, что договор, декларацию на товары, заявление о ввозе, транспортные и другие подтверждающие документы больше не нужно хранить.
В предусмотренных НК РФ случаях налоговый орган вправе истребовать документы, сведения из которых включены в реестр. Если сведения в реестре не сходятся с исходными документами, риск сохраняется даже при технически успешной отправке файла.
До подачи декларации проверьте три связи:
- Реализация — контракт. Покупатель, валюта, номенклатура и стоимость согласованы.
- Реализация — вывоз. Количество и товары сопоставлены с декларацией на товары либо заявлением о ввозе.
- Реализация — учёт. В 1С выбраны правильная ставка, вид операции и статус подтверждения.
6Что проверить в 1С до формирования декларации
Конкретный путь в меню зависит от конфигурации и релиза, поэтому надёжнее контролировать не расположение кнопок, а результат каждого этапа.
Этап 1. Настройки НДС и учётная политика
Проверьте, что организация ведёт учёт экспортных операций и входного НДС в требуемой аналитике. Если часть входного налога относится одновременно к операциям, облагаемым по разным ставкам или имеющим различный порядок применения вычетов, проверьте необходимость и корректность раздельного учёта.
Этап 2. Реализация
Убедитесь, что документ реализации оформлен на иностранного покупателя, относится к экспорту товаров и содержит ставку 0%. Сверьте валюту, курс, дату перехода права собственности и дату отгрузки с условиями договора.
Ставка в документе — только начало процесса, а не доказательство права на её применение.
Этап 3. Счёт-фактура и отгрузочные документы
Проверьте реквизиты экспортного счёта-фактуры и его связь с реализацией. Номер, дата, стоимость и номенклатура должны согласовываться с первичными и транспортными документами.
Этап 4. Подтверждение нулевой ставки
После сбора необходимых сведений зарегистрируйте в 1С результат подтверждения по конкретным реализациям. В типовых решениях для этого используется специальная операция или документ подтверждения нулевой ставки.
Не переносите отметку на всю сумму поставки, если подтверждена только её часть.
Этап 5. Входной НДС
Проверьте порядок учёта входного НДС по товарам, работам и услугам, связанным с экспортом, с учётом характера операций и применяемого налогоплательщиком порядка вычетов. Ошибка в аналитике может исказить налоговый расчёт даже при правильно собранных подтверждающих документах.
Этап 6. Декларация
Сформируйте декларацию и расшифруйте показатели экспортных разделов до отправки. Подтверждённые операции со ставкой 0% отражаются в разделе 4.
Если 180-дневный срок истёк, а право на ставку 0% не подтверждено, операция требует отражения по правилам для неподтверждённого экспорта. Конкретный раздел декларации, налоговую ставку и расчёт необходимо определить по действующей редакции законодательства и обстоятельствам поставки.
Этап 7. Контроль после отправки
Сохраните подтверждение приёма декларации и реестров, протоколы форматно-логического контроля и ответы на требования. Статус «отправлено» в 1С или у оператора ЭДО ещё не означает, что документы приняты без замечаний.
7Если документы не собраны вовремя
Не стоит ждать заявления покупателя или подтверждающих сведений до последнего дня. За 30–45 дней до дедлайна полезно провести отдельную инвентаризацию неподтверждённых поставок.
Если 180-дневный срок уже истёк, бухгалтеру нужно:
- определить ставку НДС, применимую к конкретной операции;
- рассчитать налог по правилам для неподтверждённого экспорта;
- проверить период отражения налоговой базы;
- сформировать соответствующий раздел декларации;
- продолжить сбор подтверждающих документов;
- после подтверждения применить предусмотренный НК РФ порядок корректировки и вычетов.
Важно для УСН в 2026 году: если налогоплательщик применяет специальную ставку НДС 5% или 7% и в установленный срок не подтверждает право на ставку 0%, налог по такой операции рассчитывается исходя из применяемой им ставки 5% или 7%, а не автоматически по ставке 22%.
Точный расчёт зависит от даты операции, применяемого режима, выбранной ставки НДС и редакции законодательства. Этот блок необходимо отдельно проверять перед отправкой декларации.
8Практический элемент: реестр контроля экспортного НДС
Создайте таблицу, в которой каждая строка — одна реализация или подтверждаемая часть реализации.
Обязательные поля:
- номер поставки;
- маршрут «ЕАЭС / не ЕАЭС»;
- дата отгрузки;
- дата помещения под таможенную процедуру — для соответствующего экспорта;
- начало 180-дневного срока;
- основание начала 180-дневного срока;
- крайний срок;
- декларация на товары или заявление о ввозе;
- контракт;
- транспортные документы;
- сумма реализации;
- подтверждённая сумма;
- статус в 1С;
- раздел декларации;
- дата отправки реестра;
- ответственный;
- комментарий по расхождениям.
Добавьте автоматические индикаторы: «более 45 дней», «15–45 дней», «менее 15 дней», «срок истёк».
Такой реестр полезнее простой папки с документами: он показывает, какая именно поставка создаёт налоговый риск.
9Чек-лист перед отправкой декларации
- □ Маршрут поставки определён правильно.
- □ Дата начала 180-дневного срока подтверждена соответствующим документом.
- □ Сумма реализации сверена с контрактом и экспортными сведениями.
- □ По ЕАЭС получено заявление о ввозе либо проверены сведения из него.
- □ По экспорту за пределы ЕАЭС сверены сведения декларации на товары и дата помещения товаров под соответствующую таможенную процедуру.
- □ Электронный реестр прошёл форматно-логический контроль.
- □ Исходные документы доступны на случай требования ФНС.
- □ В 1С подтверждение зарегистрировано по нужным реализациям и суммам.
- □ Порядок учёта входного НДС проверен.
- □ Разделы 4–6 декларации расшифрованы до уровня поставок.
- □ Неподтверждённые операции переданы налоговому эксперту.
10Что должен проверить эксперт
Перед публикацией и практическим применением нужно подтвердить:
- редакцию статей 164, 165 и 167 НК РФ на дату операции;
- форму декларации и действующие коды операций;
- состав электронного реестра для конкретного вида товара и таможенной процедуры;
- порядок при частичном подтверждении;
- отражение позднего подтверждения и вычетов;
- особенности неподтверждённого экспорта для налогоплательщиков, применяющих ставки НДС 5%, 7% и общеустановленные ставки;
- алгоритм в конкретной конфигурации и релизе 1С;
- специальные условия для посредников, комиссионеров, услуг, перевозок, реэкспорта и зарубежных складов.
11Вывод
НДС 0% при экспорте — это не отдельная ставка в документе реализации, а процесс с тремя контурами контроля: документы, срок и учётная система.
Самая надёжная схема — разделить ЕАЭС и остальные страны, вести 180-дневный срок по каждой отгрузке от предусмотренного законодательством события, сверять электронный реестр с исходными документами и проверять декларацию через расшифровку до конкретной реализации.
Как подтвердить ставку НДС 0% и правильно отразить экспорт в 1С
На курсе РУНО «ВЭД: учет, налогообложение, валютный контроль 2026 + 1С Бухгалтерия 8.3» вы разберётесь в порядке учета экспортных операций, подтверждения нулевой ставки НДС и отражения расчетов в бухгалтерском и налоговом учёте.
В программе отдельно рассматриваются документы для подтверждения экспорта, НДС 0%, неподтвержденный экспорт, раздельный учет НДС и заполнение декларации, а также практическое отражение экспортных операций в 1С.