Оглавление
- Почему льгота не возникает автоматически
- Алгоритм проверки ставки 10%
- Как рассчитать и отчитаться
- Когда возможен вычет
- Если ставка указана неверно
- Практический реестр проверки
- Чек-лист перед подачей
- Вывод
1Почему льгота не возникает автоматически
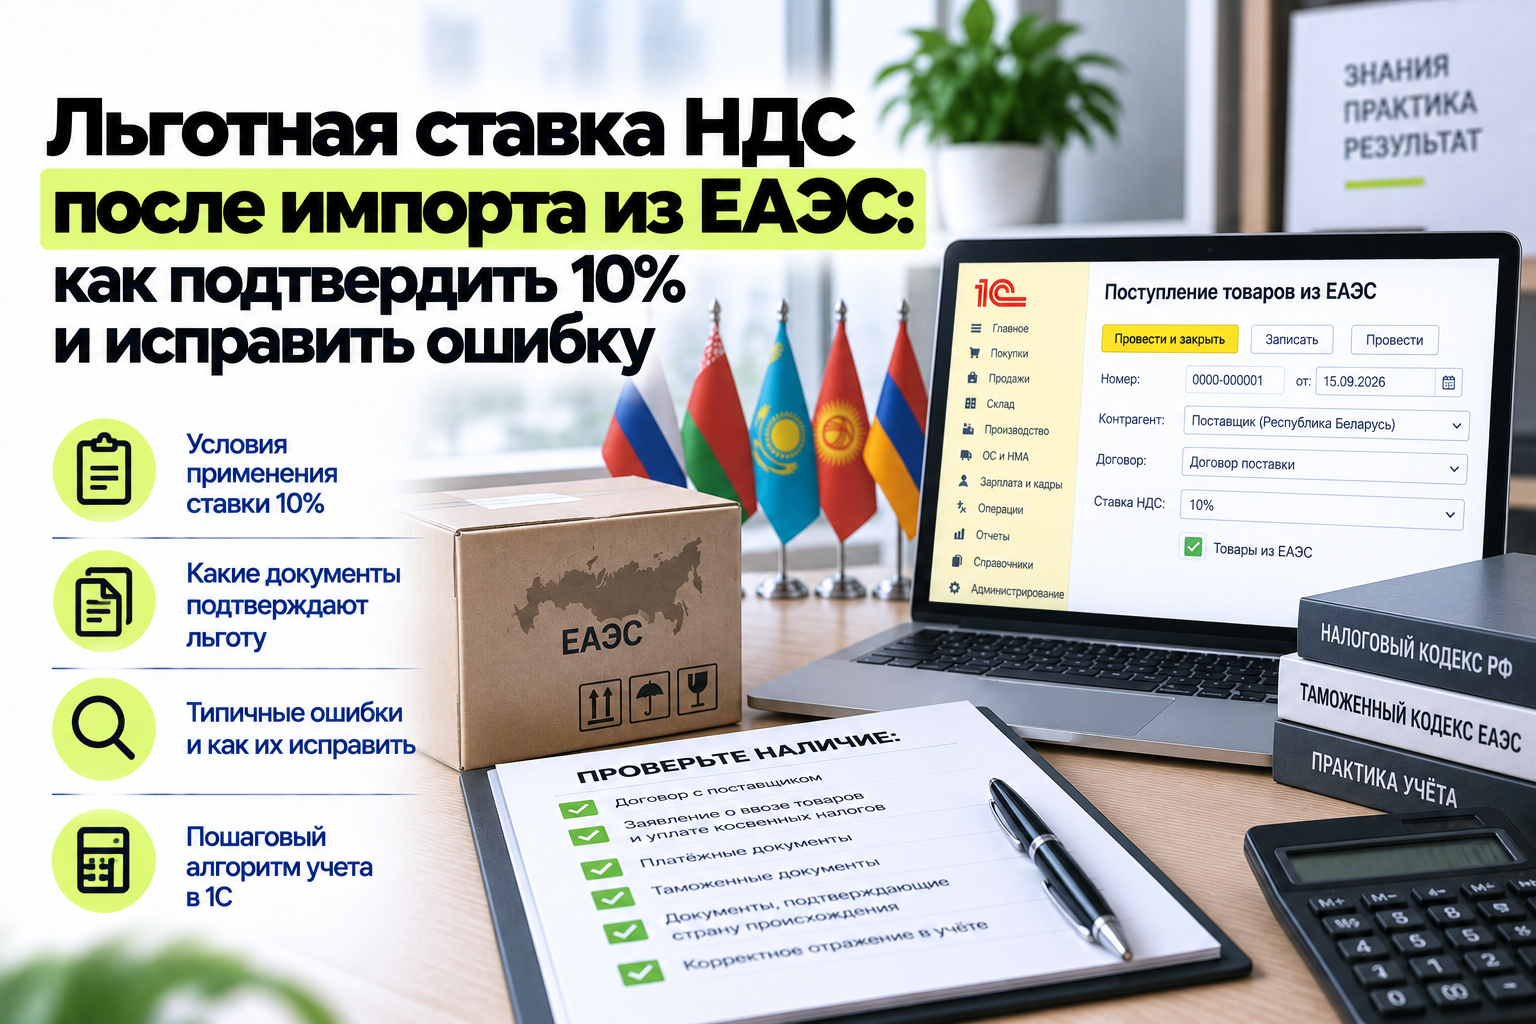
Внутри ЕАЭС таможенной декларации в привычном виде может не быть, но НДС при импорте сохраняется. Импортёр сам определяет базу и ставку, перечисляет налог в российскую инспекцию и подтверждает ввоз заявлением.Ошибка часто появляется в одном из трёх мест:
- код товара выбран по коммерческому описанию;
- бухгалтер ориентировался на ставку в счёте поставщика;
- перечень проверили по устаревшей редакции.
2Алгоритм проверки ставки 10%
Шаг 1. Опишите товар без маркетинговых сокращений: состав, назначение, возрастную категорию, форму выпуска, комплектность и технические характеристики.
Шаг 2. Зафиксируйте код ТН ВЭД ЕАЭС и источник классификации. Если код спорный, получите решение специалиста по ВЭД или предварительное классификационное решение, когда это применимо.
Шаг 3. Найдите товар и код в действующем перечне для ставки 10%. Сверьте не только код, но и текстовое описание, исключения и примечания.
Шаг 4. Сопоставьте документы: договор, спецификацию, инвойс, транспортные документы, документы о качестве и принятие товара к учёту. Они должны описывать один и тот же товар.
Шаг 5. Сохраните доказательство проверки: редакцию перечня, дату доступа, код, описание и вывод ответственного. Это важно при последующей камеральной проверке.
3Как рассчитать и отчитаться
Налоговую базу определяют на дату принятия импортированных товаров на учёт исходя из стоимости приобретённых товаров, установленной договором. По подакцизным товарам при определении налоговой базы также учитывается сумма акцизов. Суммы в иностранной валюте пересчитывают по установленным правилам на дату принятия товара к учёту.По итогам месяца подготовьте декларацию по косвенным налогам и заявление о ввозе товаров и уплате косвенных налогов.
Срок — не позднее 20-го числа следующего месяца.
Уплата и отчётность должны согласовываться по базе, ставке и сумме.
4Когда возможен вычет
Импортный НДС обычно принимают к вычету после фактической уплаты, принятия товара к учёту и при наличии документов, подтверждающих ввоз и использование в облагаемых операциях.Для плательщиков со специальными ставками и освобождением условия могут отличаться.
Не переносите вычет механически из декларации поставщика. В рабочей папке свяжите:
- заявление о ввозе;
- платёж;
- регистры принятия товара к учёту;
- документ о дальнейшем использовании товара.
5Если ставка указана неверно
Сначала определите направление ошибки.Если применили 10% без основания, рассчитайте доплату, пени и корректирующие документы.
Если уплатили 22% вместо 10%, не уменьшайте сумму без подтверждения кода и права на льготу.
Затем определите порядок корректировки декларации по косвенным налогам и заявления о ввозе с учётом характера ошибки и статуса заявления, после чего приведите в соответствие бухгалтерские и налоговые регистры.
Для спорного кода или значительной суммы сформируйте письменное заключение специалиста и план подачи уточнений.
Возврат или зачёт переплаты проводите только после сверки с инспекцией.
6Практический реестр проверки
Для контроля удобно вести отдельный реестр по каждой импортной позиции.| Поле реестра | Что указать |
| Месяц принятия к учёту | Период, в котором товар принят к учёту |
| Поставщик и страна ЕАЭС | Контрагент и государство отправления |
| Товар | Наименование и характеристики товара |
| Код | Код ТН ВЭД ЕАЭС |
| Основание ставки | Перечень, описание, исключения и иные подтверждения |
| База | Налоговая база по операции |
| Ставка | Применяемая ставка НДС |
| НДС | Рассчитанная сумма налога |
| Номер заявления | Реквизиты заявления о ввозе |
| Дата уплаты | Дата перечисления налога |
| Дата подтверждения | Дата подтверждения заявления |
| Дата и сумма вычета | Период и сумма принятого вычета |
| Ответственный | Сотрудник, выполнивший проверку |
| Замечания | Расхождения, спорные вопросы и комментарии |
Контрольная формула:
Налог = налоговая база × ставка.
Но решение о ставке должно иметь документальное основание, поэтому к каждой строке реестра прикрепляйте ссылку на перечень и доказательства классификации.
7Чек-лист перед подачей
- □ Товар принят к учёту в правильном месяце.
- □ Код подтверждён характеристиками и документами.
- □ Для ставки 10% проверены код, описание, исключения и редакция перечня.
- □ База и курс пересчёта сверены.
- □ Декларация, заявление и платёж совпадают.
- □ Условия вычета подтверждены отдельным комплектом документов.
- □ Спорные позиции переданы налоговому эксперту.
8Вывод
Главная защита льготной ставки — не отметка «10%» в учётной системе, а воспроизводимая цепочка: характеристики товара, код, перечень, первичные документы, заявление и уплата.Если один элемент не сходится, исправлять нужно весь комплект.
Как правильно рассчитать и подтвердить НДС при импорте из ЕАЭС
На курсе РУНО «ВЭД: учет, налогообложение, валютный контроль 2026 + 1С Бухгалтерия 8.3» вы разберётесь в порядке исчисления НДС при импорте товаров из стран ЕАЭС и научитесь правильно оформлять операции в бухгалтерском и налоговом учёте.
В программе отдельно рассматриваются заявление о ввозе товаров, уплата и подтверждение косвенных налогов, принятие импортного НДС к вычету и отражение операций в книге покупок и декларации по НДС.