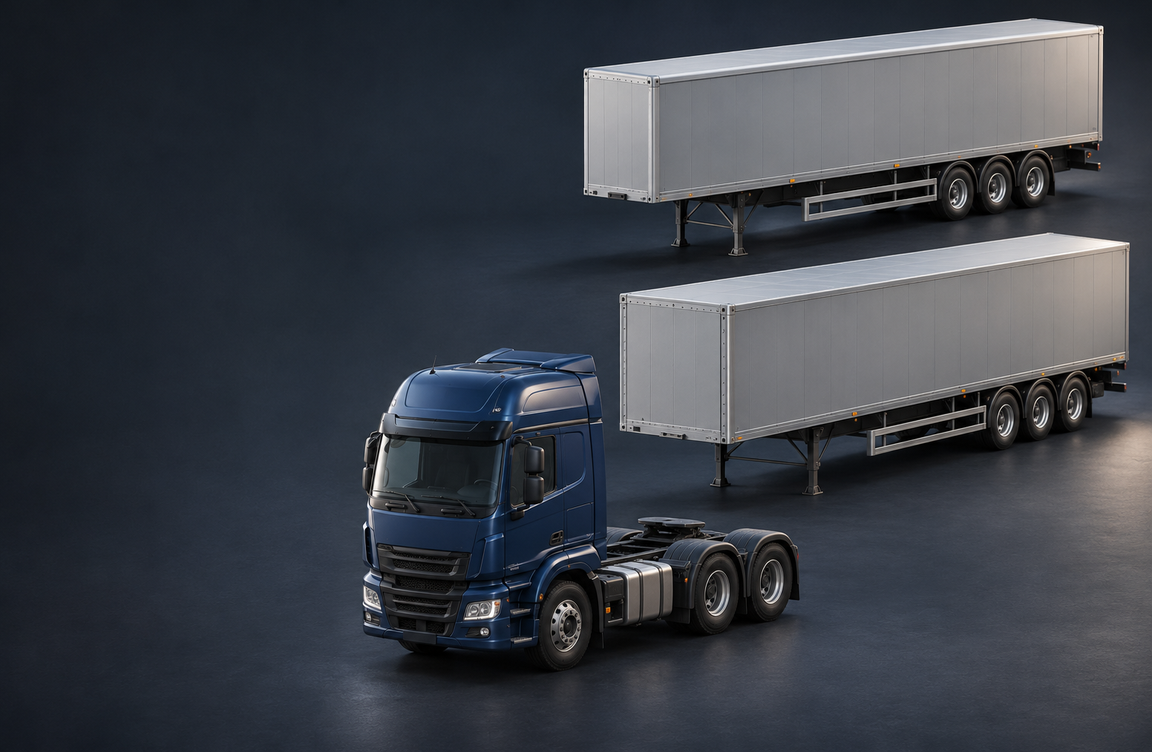
Организация зарегистрировала тягач и два полуприцепа. Нужно ли включить в расчёт транспортного налога все три объекта? Одного свидетельства о регистрации для ответа недостаточно. Проверим вид каждого средства, разберём прицеп с двигателем насоса и объясним, почему вывод о наземном прицепе нельзя переносить на буксируемое судно.
1Почему регистрации недостаточно для транспортного налога
Для транспортного налога нужно установить не только факт регистрации, но и то, относится ли конкретное средство к объектам из статьи 358 НК РФ. В перечне названы автомобили и другие самоходные наземные машины, а также определённые водные и воздушные транспортные средства.
Наземные несамоходные прицепы и полуприцепы в этот перечень не включены. Поэтому их регистрация сама по себе не создаёт объект транспортного налога. Такой подход подтверждается разъяснениями ФНС и письмом Минфина от 16.02.2011 № 03-05-05-04/03.
Это не нулевая ставка и не индивидуальная льгота владельца. Разница существенна для проверки: сначала определяют наличие объекта, а уже затем для облагаемого транспорта проверяют базу, ставку и прочие условия расчёта. Прицепу не нужно придумывать мощность или подбирать ставку, чтобы арифметически получить ноль.
Но бытового названия «прицеп» недостаточно. Перед выводом прочитайте документы: действительно ли речь идёт о наземном несамоходном прицепном средстве, а не о другом виде зарегистрированной техники. Фотография сцепленного состава или подпись в учётной таблице не заменяют эту проверку.
2Как отделить тягач от прицепа и полуприцепа
Тягач и полуприцеп работают вместе, но это не означает, что для налога их нужно объединить в одну карточку. У каждого объекта свои идентификационные и регистрационные сведения. Составьте перечень отдельных средств и сопоставьте каждую строку с документом именно на этот объект.
Для тягача проверьте вид транспортного средства и мощность его двигателя по регистрационным сведениям. Для полуприцепа — документально подтверждённый вид и несамоходный характер. Не переносите мощность двигателя тягача в карточку полуприцепа: двигатель одного средства не становится характеристикой другого из-за совместной эксплуатации.
Удобная рабочая последовательность: идентификатор, вид средства, регистрационный документ, вывод по статье 358. После этого становится видно, какие строки требуют дальнейшего налогового расчёта, а какие сохранены в перечне имущества только для контроля полноты.
Не удаляйте полуприцеп из учёта имущества организации из-за отсутствия объекта транспортного налога. Проверка в этой статье касается одного налога. Она не устанавливает правила бухгалтерского учёта, регистрации, страхования и эксплуатации прицепа.
На курсе «Налоги малых предприятий (УСН, ОСН, ООО, ИП, самозанятые)» можно закрепить последовательность проверки: объект, база и расчёт. Она помогает находить причину расхождения до того, как ошибка попадёт в итоговую сумму.
3Практика: тягач и два полуприцепа в одном автопарке
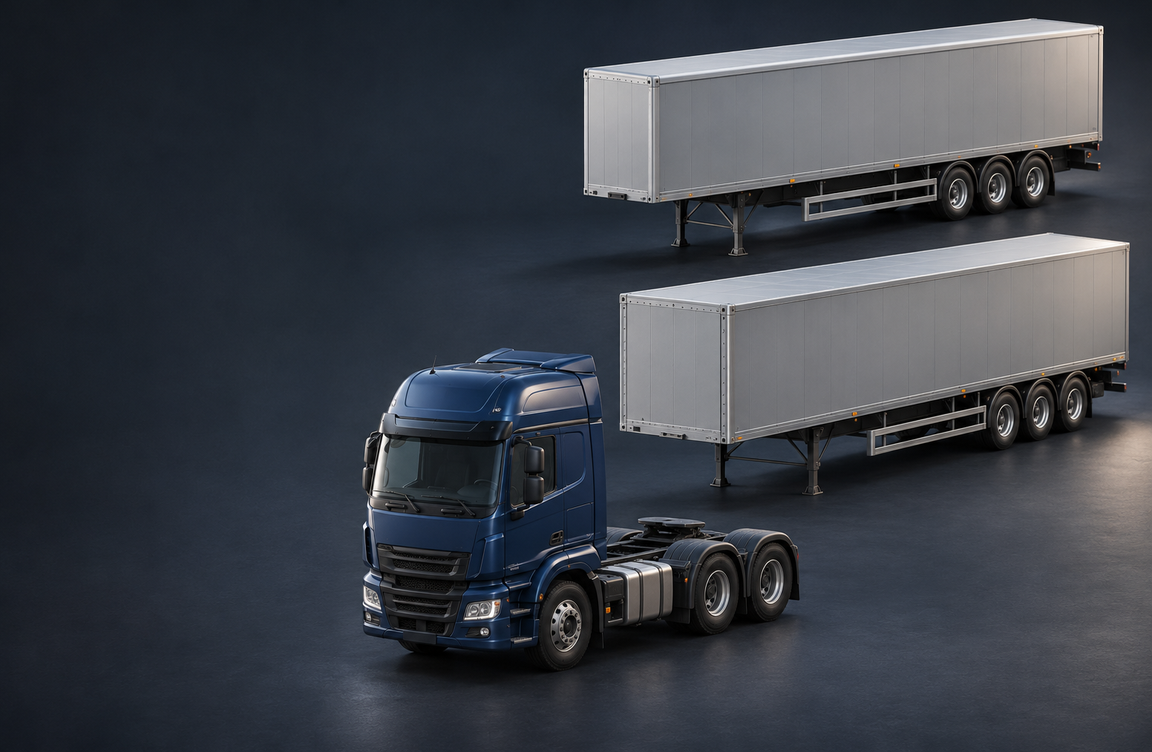
Условная учебная модель: на организацию зарегистрированы три наземных средства. Документы подтверждают один автомобиль-тягач с мощностью двигателя 240 л. с. и два отдельных несамоходных полуприцепа. Индивидуальные льготы и специальные исключения для тягача в модели не рассматриваются.
Цель — определить объекты транспортного налога, а не рассчитать сумму к уплате. Регион, ставка и период владения не заданы. Поэтому стоимость налога на тягач по этим условиям определить нельзя.
| Средство | Что подтверждено документами модели | Вывод для транспортного налога |
|---|---|---|
| Тягач | Автомобиль; двигатель 240 л. с.; отдельная регистрация | Самостоятельный объект; для дальнейшего расчёта проверяется база 240 л. с. |
| Полуприцеп № 1 | Наземный несамоходный полуприцеп; отдельная регистрация | Не входит в объект налогообложения; нулевая ставка не назначается |
| Полуприцеп № 2 | Наземный несамоходный полуприцеп; отдельная регистрация | Не входит в объект налогообложения; регистрационный номер вывода не меняет |
Результат модели: в перечне имущества три зарегистрированных средства, а к дальнейшему расчёту транспортного налога относится один тягач. Два полуприцепа остаются в рабочей сверке с объяснением, почему они не включены в расчёт.
Ошибка первого варианта — взять количество регистрационных документов за количество облагаемых объектов. Тогда в расчёт попадут две лишние строки. Ошибка второго варианта — считать весь состав «прицепной техникой» и исключить из него тягач. Проверка каждой отдельной карточки устраняет обе ошибки.
Для контрольного вопроса измените только одно условие: документ на второй объект не позволяет подтвердить, что это несамоходный полуприцеп. В таком случае нельзя автоматически повторить вывод о том, что этот полуприцеп не входит в объект налогообложения. Отметьте, какие сведения отсутствуют, и запросите техническую или регистрационную документацию. Учебное предположение не заменяет реальную квалификацию.
На курсе РУНО вы научитесь:
• определять объекты налогообложения;
• проверять налоговую базу и расчёты на практических заданиях;
• разбираться в правилах налогового учёта;
• рассчитывать налоги при УСН.
Налоги малых предприятий (УСН, ОСН, ООО, ИП, самозанятые)
Разобраться в налогах малого бизнеса помогает практика с исходными условиями и документами.
Программа курса4Что меняется, если на прицепе есть вспомогательный двигатель
Фраза «на прицепе установлен двигатель» требует уточнения: что именно он приводит в действие? Двигатель может обслуживать оборудование, не обеспечивая самостоятельное передвижение самого прицепа. Одно наличие мощности в техническом описании ещё не отвечает на вопрос о виде транспорта.
В обращении, рассмотренном Минфином в письме № 03-05-05-04/03, описан прицеп с двигателем мощностью 81 л. с. для работы насоса, сливающего жидкость из цистерны. Ответ ведомства: прицепы не являются объектом транспортного налога. Важно сохранить условия этого ответа: речь о прицепе и вспомогательном двигателе насоса.
Не переносите эти 81 л. с. в налоговую базу автоматически. Сначала подтвердите по документам, что двигатель обслуживает насос, а средство остаётся наземным несамоходным прицепом. В рабочей записи можно указать назначение двигателя и документ, из которого оно установлено.
Не следует превращать письмо в правило «любая спецтехника с насосом не облагается». Если перед Вами самостоятельная машина или механизм другого вида, вывод требует собственной проверки по статье 358. Назначение оборудования и вид транспортного средства — разные характеристики.
Если техническая документация не отвечает, обеспечивает ли двигатель самостоятельное движение, зафиксируйте именно этот пробел. Нельзя заменять его предположением по внешнему виду. Сведения уточняют у ответственного за технику и, при необходимости, в компетентном регистрационном органе.
5Почему правило не подходит для буксируемых судов
В пункте 1 статьи 358 НК РФ прямо названы несамоходные, то есть буксируемые, суда. Это водные транспортные средства. Поэтому отсутствие собственного движения не исключает их из перечня так же, как наземные несамоходные прицепы.
Представим контрольный вариант: в списке имущества вместо второго полуприцепа находится зарегистрированное буксируемое водное судно. Скопировать в его строку вывод «не объект, потому что несамоходное» нельзя. Нужно отдельно проверить судовые документы, применимую налоговую базу и возможные исключения.
При этом включение вида транспорта в перечень ещё не означает, что любая организация обязательно заплатит налог по любому такому судну. Для конкретного объекта проверяются остальные применимые условия. В этой статье сумма налога на судно и специальные исключения не рассчитываются.
Практический вывод для таблицы имущества: сохраняйте признак «наземное» или «водное» вместе с точным видом средства. Одна колонка «есть собственный двигатель — да/нет» не даёт достаточных данных для налоговой квалификации.
6Что проверить, если прицеп включен в расчет налога
Начните со строки расчёта. Установите, к какому конкретному объекту относятся номер, идентификатор, вид и мощность. Иногда исходная ошибка находится не в правовом выводе, а в сопоставлении: сведения тягача перенесены в строку полуприцепа или объединены данные двух объектов.
Сравните расчёт с регистрационными и техническими документами. Для вывода об отсутствии объекта должны быть подтверждены признаки наземного несамоходного прицепа или полуприцепа. Если есть вспомогательный двигатель, проверьте его назначение отдельно.
Сохраните обнаруженное расхождение в проверяемом виде: какая строка включена, какой документ определяет вид средства и почему сделан иной вывод по статье 358. Фраза «это просто прицеп» слабее, чем идентифицированный объект и конкретное документальное основание.
Если ошибка находится во внутреннем расчёте, исправьте его по подтверждённым данным, сохранив основание изменения. Если спорная строка присутствует в сведениях или расчёте ФНС, уточняйте источник и основания включения с инспекцией; при расхождении регистрационных характеристик отдельно выясняйте их у регистратора.
Не обещайте автоматическую отмену начисления после одного обращения и не утверждайте, что ошибка исправлена до подтверждения результата. Рабочая отметка «направлено на уточнение» означает продолжающуюся проверку, а не снятый налог.
После исправления снова сверьте весь состав: тягач не должен исчезнуть из расчёта вместе с полуприцепами. Результат должен объяснять каждую строку, сохраняя связь между документом, видом средства и налоговым выводом.
На курсе «Налоги малых предприятий (УСН, ОСН, ООО, ИП, самозанятые)» можно отработать такую проверку на практических заданиях. Для этой ситуации первый результат уже определён: регистрация прицепа не заменяет проверку объекта, а вспомогательный двигатель и буксируемое судно требуют разных выводов.