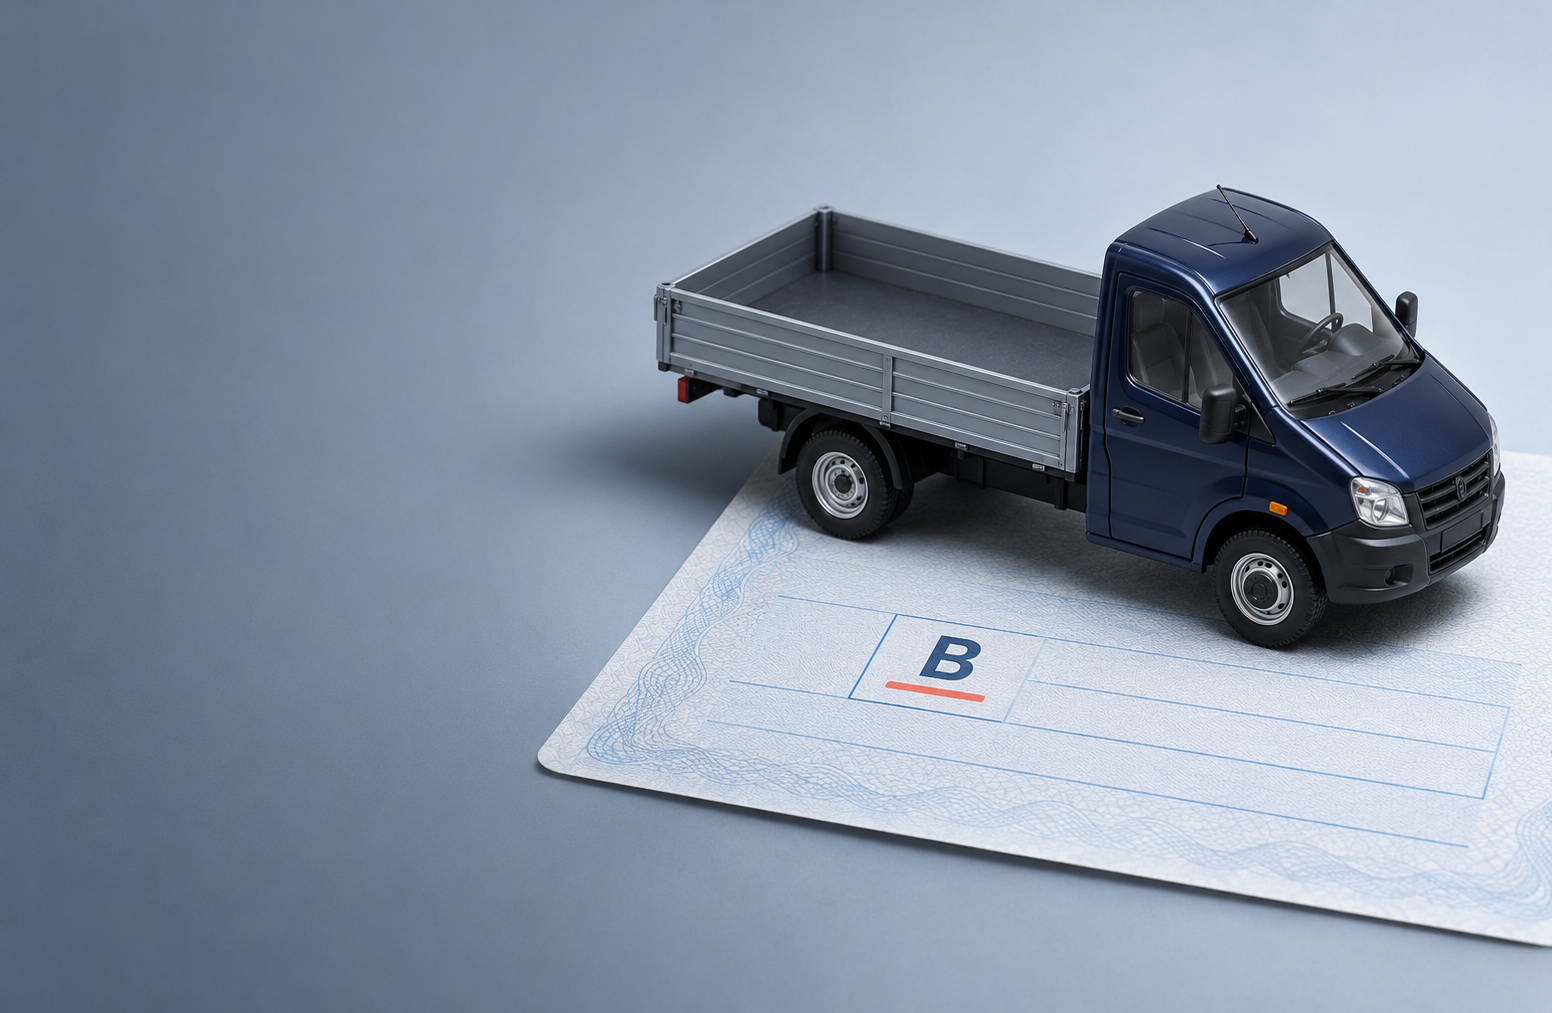
В документах на фургон одновременно указаны категория B и грузовой тип. Если выбрать ставку для легкового автомобиля только по букве, расчёт транспортного налога может оказаться неверным. Покажем, какие сведения сопоставить и как получить 4 800 рублей за 2026 год для подтверждённого грузового фургона мощностью 150 л. с. в Москве.
1Почему буква B не определяет налоговую ставку
Категория B и тип транспортного средства решают разные задачи. Одна буква не подтверждает, что автомобиль легковой. При выборе строки налоговой ставки нужно установить тип конкретного объекта, затем проверить мощность и применимый региональный закон. Начинать с предположения «B означает легковой» нельзя.
Эта ошибка встречается, когда бухгалтер переносит привычную водительскую классификацию в таблицу налога. Возможность управлять машиной с определённой категорией прав сама по себе не определяет строку региональной ставки. Название модели в рекламе или бытовое слово «микроавтобус» также не заменяет документально подтверждённый тип.
ФНС разбирала значение категории B в решении по жалобе от 15 мая 2018 года № СА-3-9/3216@. Вывод о том, что сама категория не позволяет отнести автомобиль к легковым или грузовым, полезен для проверки. При этом старые номера строк бумажного ПТС из решения не следует считать инструкцией по современному электронному паспорту.
Для нашего примера грузовой тип уже подтверждён согласованными документами. Поэтому в законе Москвы ищем группу грузовых автомобилей. Если в Ваших документах тип неясен или сведения противоречат друг другу, сначала устраните расхождение. Удобная или меньшая ставка не является доказательством классификации.
2Какие сведения сверить в документах
Соберите ПТС либо сведения электронного паспорта, СТС и доступные регистрационные сведения. Сначала сопоставьте идентификатор автомобиля: документы должны относиться к одному VIN. Затем отдельно выпишите категорию, наименование типа и мощность. Не объединяйте эти показатели в одно поле «категория для налога».
Категорию B сохраните как характеристику из документа. Тип «грузовой фургон» используйте для проверки группы в таблице ставок. Мощность двигателя в лошадиных силах нужна для выбора диапазона и расчёта суммы по рассматриваемому автомобилю. Масса и число мест могут характеризовать транспорт, но не подменяют мощность в нашей формуле.
Дополнительно зафиксируйте регион и налоговый год. Ставки разных субъектов РФ и разных лет могут различаться. Даже найденная в официальном документе цифра не подходит автоматически, если она относится к другому периоду или соседней группе транспортных средств.
Удобно сохранить короткую цепочку проверки: VIN — подтверждённый тип — мощность — регион — год — строка закона — ставка. У каждого значения должен быть источник. Так другой бухгалтер сможет повторить Ваш выбор, не восстанавливая его по памяти и не угадывая, почему выбрана именно эта строка.
На курсе «Налоги малых предприятий» можно разобрать порядок расчёта транспортного налога и работу с исходными данными. Для этой задачи особенно важно отделить буквенную категорию от признаков, по которым выбирается налоговая ставка.
3Пример: грузовой фургон 150 л. с. в Москве
Модельный редакционный пример за 2026 год. На коммерческую организацию весь год зарегистрирован грузовой фургон. Место нахождения транспортного средства для налогообложения — Москва. В согласованных документах указаны категория B, грузовой тип и мощность 150 л. с. Льгот нет, характеристики в течение года не менялись. Автомобиль не является гибридом или электромобилем.
| Что проверяем | Подтверждённое значение | Решение для расчёта |
|---|---|---|
| Буквенная категория | B | Не делаем из неё вывод о легковом типе. |
| Тип автомобиля | Грузовой фургон | Выбираем группу грузовых автомобилей. |
| Мощность двигателя | 150 л. с. | Диапазон свыше 100 до 150 л. с. включительно. |
| Регион и период | Москва, 2026 год | Проверяем Закон Москвы № 33 в применимой редакции. |
| Ставка | 32 руб. за 1 л. с. | Строка грузовых автомобилей указанного диапазона за 2026 год. |
| Регистрация и льготы | Полный год; льгот нет | В условиях модели годовой расчёт не уменьшаем. |
| Годовая сумма | 4 800 руб. | 150 × 32 = 4 800. |
Ставка 32 рубля за лошадиную силу взята из статьи 2 Закона города Москвы от 9 июля 2008 года № 33 в редакции от 1 ноября 2025 года, действующей для нашего расчёта. В таблице нужно одновременно удержать три признака: грузовой автомобиль, диапазон мощности и 2026 год.
Ровно 150 л. с. относится к диапазону «свыше 100 до 150 включительно». Переходить к следующему диапазону «свыше 150» не нужно. Проверка границы важна даже тогда, когда тип автомобиля определён правильно: ошибка в одном слове условия меняет выбранную ставку.
Расчёт по заданным условиям: 150 л. с. × 32 руб./л. с. = 4 800 рублей. Это годовой налог в редакционной модели. Мы не используем ставку из строки легковых автомобилей и не переносим значения за 2025 или 2027 год. Сумма не является готовым расчётом для любого фургона с буквой B.
На курсе РУНО вы научитесь:
Налоги малых предприятий (УСН, ОСН, ООО, ИП, самозанятые)
Хотите увереннее проверять налоги малого бизнеса по исходным документам? Программа РУНО помогает связать налоговые правила с практическими расчётами, включая имущественные налоги.
Программа курса4Что делать при расхождении сведений
Если в одном документе указан грузовой тип, а в другом сведения выглядят иначе, не выбирайте строку ставки самостоятельно по выгоде. Сначала проверьте, что сравниваете один автомобиль и актуальные версии документов. Расхождение может оказаться следствием неверного VIN, старой выписки или изменения характеристик.
Передайте вопрос ответственному за транспорт и запросите уточнение регистрационных данных у компетентного органа. Бухгалтеру нужно получить подтверждённые сведения, а не самостоятельно переименовать грузовой фургон в легковой в расчётной таблице. Сохраните запрос и полученные документы вместе с результатом проверки.
Если расхождение обнаружилось уже в налоговом расчёте, отдельно установите причину: неверно указан тип, перепутан диапазон мощности, выбран другой год либо регион. Эти ошибки требуют разных подтверждений. Не исправляйте сразу несколько показателей лишь для получения ожидаемой суммы.
При несовпадении с данными налогового органа подготовьте документы по конкретному автомобилю и пояснение, в чём различие. Вопрос достоверности регистрационных сведений и вопрос применения к ним ставки нужно разбирать последовательно. Здесь мы не подменяем такую проверку описанием непроверенных кнопок сервиса ФНС.
5Проверка перед расчетом
Перед расчётом перечитайте заполненную карточку автомобиля. Один ли VIN во всех источниках? Подтверждён ли грузовой тип? Взята ли мощность из документов, а не из объявления о продаже похожей модели? Есть ли основания считать регион и год расчёта выбранными правильно? Неустранённое противоречие лучше зафиксировать до умножения.
Затем проверьте саму нормативную строку. Для нашей модели это Москва, 2026 год, грузовые автомобили мощностью свыше 100 до 150 л. с. включительно, ставка 32 рубля. Сохраните ссылку на применимый закон и выписку нужной строки. Отдельно отметьте, что значение 150 входит в верхнюю границу этого диапазона.
После выбора ставки проверьте условия периода регистрации, наличие льгот и изменения характеристик. В примере все они заданы: регистрация полный год, льгот и изменений нет. Если реальные условия отличаются, одной замены мощности или марки автомобиля в таблице недостаточно — расчёт нужно пересмотреть с учётом отличий.
На курсе «Налоги малых предприятий» можно расширить практику расчёта транспортного налога. Для рассмотренной ситуации вывод проверяемый: категория B не меняет подтверждённый грузовой тип; ставка для Москвы за 2026 год составляет 32 рубля, а при мощности 150 л. с. и условиях модели годовая сумма равна 4 800 рублям.