После окончания июня бухгалтер взял остаточную стоимость здания только с апреля по июль и рассчитал аванс по налогу на имущество. Для объекта со среднегодовой базой такой интервал неверен: отчётный период — полугодие, а не второй квартал. На числовом примере покажем семь нужных дат, правильный аванс 17 875 рублей и причину занижения при квартальной выборке.
1Сначала определите способ расчета базы
Перед подбором остатков установите, по какой базе облагается конкретный объект. Для имущества, налоговая база которого определяется по среднегодовой стоимости, аванс рассчитывают из средней стоимости за отчётный период. Кадастровый объект в этот расчёт не включают: у него другая база и отдельные правила.
Статья 379 НК РФ различает отчётные периоды. Для обычной среднегодовой базы это первый квартал, полугодие и девять месяцев. Для кадастрового порядка — первый, второй и третий кварталы. Закон субъекта РФ вправе не устанавливать отчётные периоды, поэтому наличие обязанности рассчитывать аванс также проверяют по региональным условиям.
Далее рассматриваем расчёт за 2026 год для российской коммерческой организации на ОСНО. По условиям модели регион установил отчётные периоды и авансы, здание облагается по среднегодовой стоимости, льгот и специальных обстоятельств нет. Это заданные условия примера, а не проверка конкретного регионального объекта.
Не выбирайте формулу по тому, как назван квартал в рабочей папке или настройке отчёта. Сначала определите налоговый порядок для здания, затем соответствующий ему отчётный период. Иначе ошибка возникнет ещё до вычисления средней стоимости.
2Почему полугодие включает семь контрольных дат
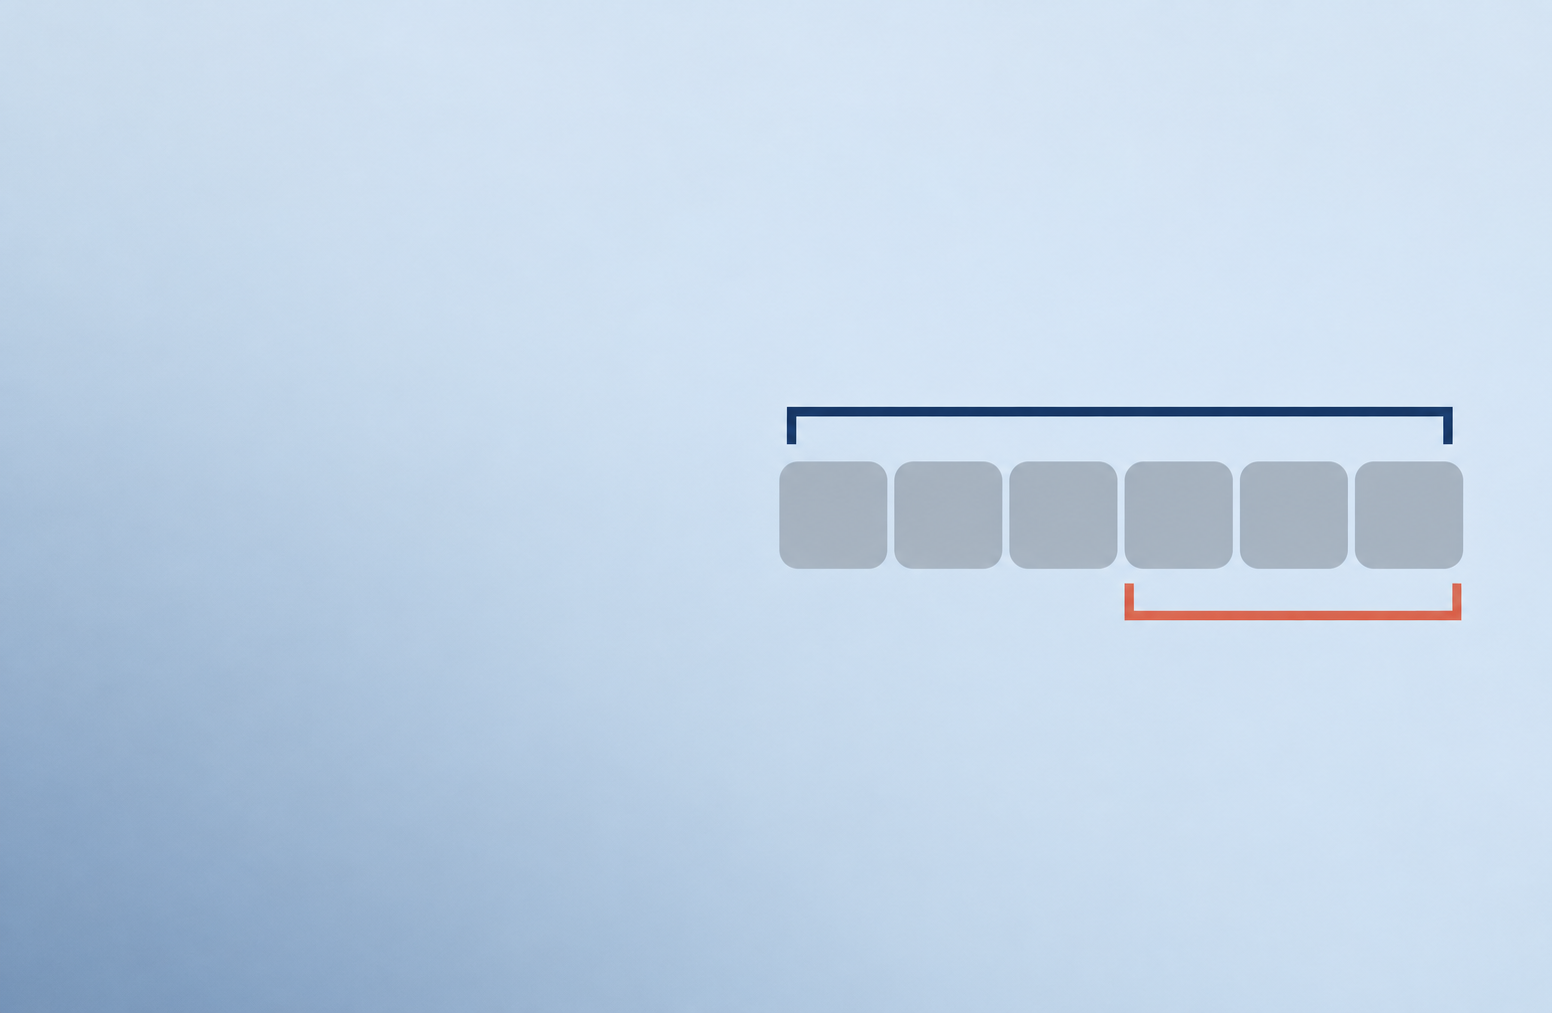
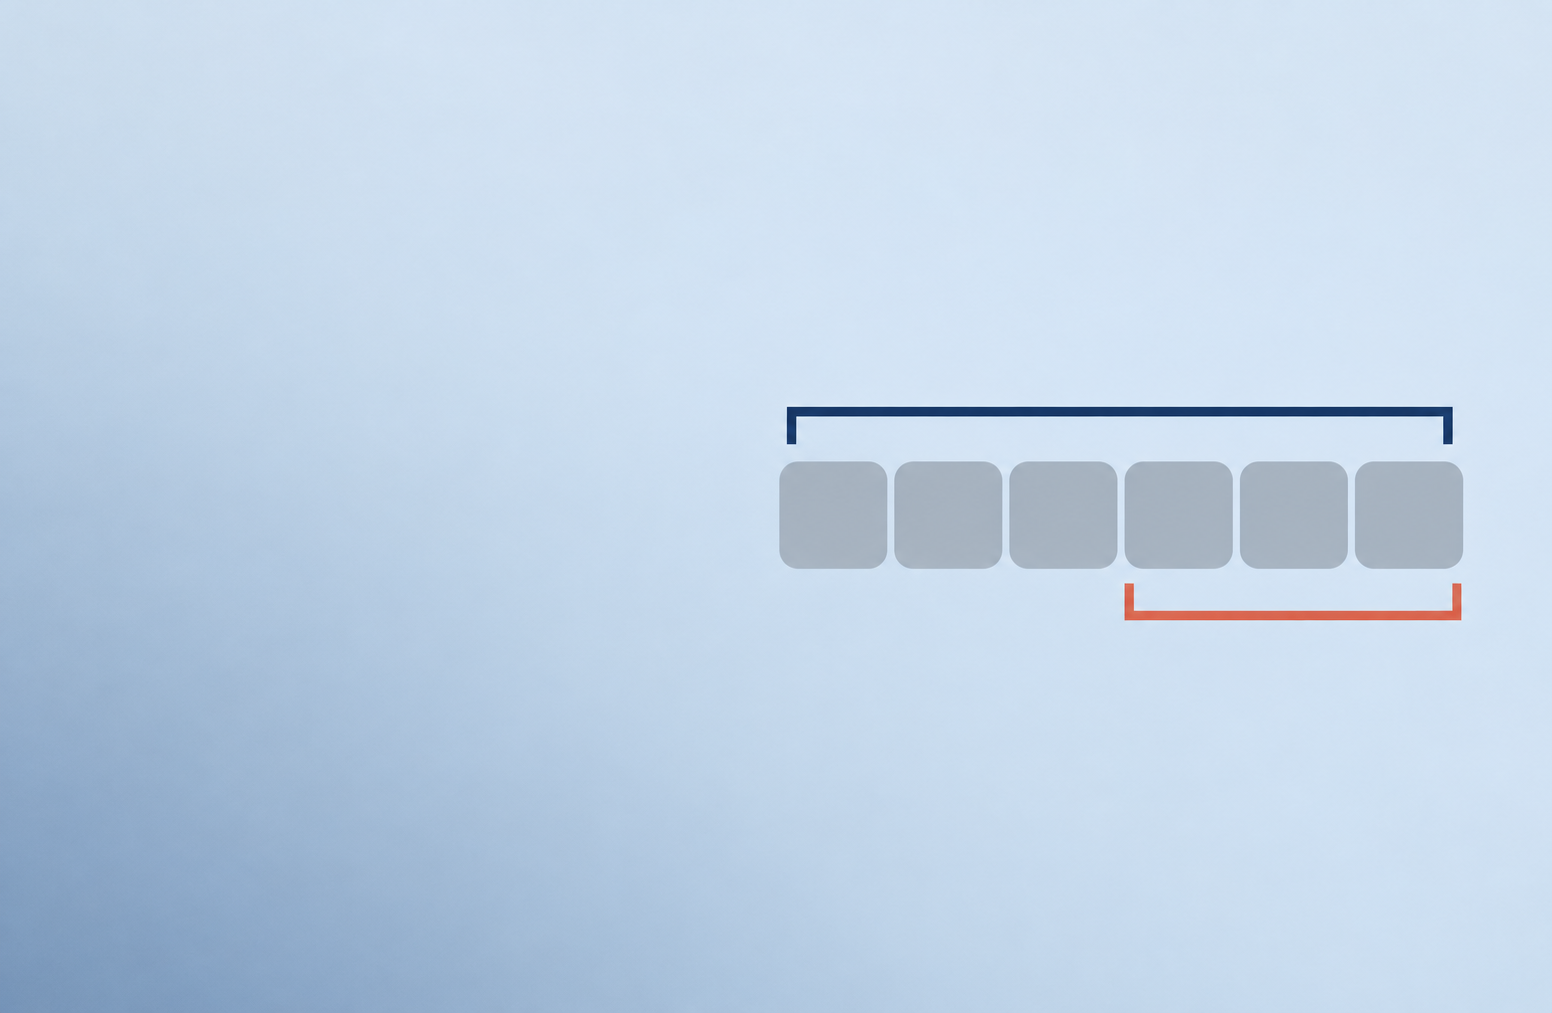
Для средней стоимости складывают остатки на первое число каждого месяца отчётного периода и на первое число следующего месяца. Полученную сумму делят на число месяцев периода плюс один. Полугодие включает шесть месяцев, поэтому нужны семь значений: на 1 января, февраля, марта, апреля, мая, июня и июля.
Значение на 1 июля включается, хотя июль не входит в первое полугодие. Оно прямо предусмотрено как показатель на первое число месяца, следующего за отчётным периодом. Не исключайте его ради деления на шесть и не заменяйте произвольно суммой на другую дату.
Здесь два разных делителя. Число 7 используют, чтобы найти среднюю стоимость за полугодие. Затем для суммы аванса применяют одну четверть произведения средней стоимости и соответствующей ставки. Деление на четыре на втором шаге не превращает первый шаг в усреднение только четырёх квартальных дат.
На курсе «Налоги малых предприятий» можно разобрать расчёты имущественных налогов и их связь с исходными документами. В текущей задаче сначала подпишите каждую дату ряда — это помогает увидеть ошибочно сокращённый период до подсчёта сумм.
3Пример: правильный аванс и ошибка второго квартала
Модельный редакционный пример на основе числового ряда учебного материала. Организации весь период принадлежит одно облагаемое здание. Остаточная стоимость для налогового расчёта уже определена корректно. Для арифметики условно используется ставка 2,2%; она не приписывается конкретному региону. В реальном расчёте ставка и льготы должны быть подтверждены применимым региональным законом.
| Контрольная дата 2026 года | Остаточная стоимость, руб. |
|---|---|
| 01.01 | 3 700 000 |
| 01.02 | 3 550 000 |
| 01.03 | 3 400 000 |
| 01.04 | 3 250 000 |
| 01.05 | 3 100 000 |
| 01.06 | 2 950 000 |
| 01.07 | 2 800 000 |
Сумма семи значений — 22 750 000 рублей. Средняя стоимость за полугодие: 22 750 000 / 7 = 3 250 000 рублей. Авансовый платёж при условной ставке: 3 250 000 × 2,2% / 4 = 17 875 рублей.
Теперь проверим ошибочный вариант. Если взять только даты с 1 апреля по 1 июля, сумма четырёх остатков составит 12 100 000 рублей, а результат деления на 4 — 3 025 000 рублей. Эта цифра описывает усреднение неверно выбранного интервала; использовать её для полугодового аванса по нашей модели нельзя.
Ошибочный аванс получится таким: 3 025 000 × 2,2% / 4 = 16 637,50 рубля, после округления — 16 638 рублей. Занижение по сравнению с правильным платежом: 17 875 − 16 638 = 1 237 рублей. Причина ошибки — пропущенные январь, февраль и март, а не неправильная ставка или арифметическое действие.
Аванс 17 875 рублей по итогам полугодия не уменьшают на ранее рассчитанный аванс первого квартала. Это самостоятельный авансовый платёж за соответствующий отчётный период. Правило уменьшения годовой суммы налога на авансы не следует переносить на этот шаг.
В исходном учебном разборе встречается опечатка в июньском значении формулы. Для этой модели использован подтверждённый табличный остаток на 1 июня — 2 950 000 рублей. Если подставить 3 950 000, сумма семи дат перестанет равняться 22 750 000, и проверка сразу обнаружит расхождение.
На курсе РУНО вы научитесь:
Налоги малых предприятий (УСН, ОСН, ООО, ИП, самозанятые)
Если Вы хотите уверенно определять налоговую базу и проверять расчёты по исходным данным, рассмотрите программу РУНО. В ней имущественные налоги связаны с другими обязанностями малого бизнеса.
Программа курса4Чем отличается аванс по кадастровому объекту
Для сравнения возьмём другой, отдельный объект за 2026 год, который облагается по кадастровой стоимости. Его база по условиям примера — 10 000 000 рублей, условная ставка — 2%. Объект весь второй квартал принадлежит организации, доля и стоимость не менялись, льгот и иных специальных обстоятельств нет.
Во втором квартале учитывается период апрель–июнь, а аванс в заданных условиях равен: 10 000 000 × 2% / 4 = 50 000 рублей. Здесь не собирают остаточную стоимость на семь дат и не используют бухгалтерскую амортизацию для усреднения кадастровой базы.
Этот пример нужен только для различения подходов. Кадастровый объект с базой 10 млн рублей — не то же здание, по которому выше получена средняя стоимость 3,25 млн. Нельзя смешать их показатели в одном ряду или перенести квартальный интервал одного порядка на полугодовой расчёт другого.
Ставки 2,2% и 2% в обоих примерах условны. Они не заменяют проверку региона, категории объекта и действующих льгот. Также расчёты относятся к 2026 году; порядок сообщений и платежей с 2027 года в этой статье не рассматривается.
5Как сверить регистр перед начислением
Проверьте пообъектный регистр: в нём должны быть правильное здание, налоговый способ определения базы и семь дат с января по июль. Сопоставьте исходные данные с карточкой основного средства и относящимися к объекту данными счетов 01 и 02. Общий итог по всем основным средствам без отбора не заменяет такой проверки.
Если бухгалтерские остатки требуют специальных корректировок для налога, их нужно обосновать отдельно. В нашей модели значения уже подготовлены для налогового расчёта. Статья проверяет выбор периода, а не утверждает, что любое сальдо бухгалтерского отчёта автоматически равно налоговой базе.
Затем выполните четыре контроля: число значений — 7; их сумма — 22 750 000; средняя стоимость — 3 250 000; аванс при условной ставке —17 875 рублей. Проверьте также, что аванс первого квартала не вычтен из результата и что июльский показатель не пропущен.
Для сверки уже отражённого начисления используйте соответствующую аналитику расчётов по налогу, в том числе данные счёта 68. Она показывает результат начисления, но не заменяет исходный ряд стоимости здания. Точная корреспонденция счетов и кнопки 1С не нужны, чтобы выявить ошибочный апрельский старт полугодового расчёта.
Сохраните версию регистра до исправления, причину изменения интервала и пересчитанный результат. Если неверная сумма уже отражена или передана, дальнейшее исправление документов и обязательств проверяют отдельно по фактической ситуации; одного изменения таблицы недостаточно, чтобы объявить весь вопрос закрытым.
На курсе «Налоги малых предприятий» можно отработать такие расчёты на практике. Контрольный принцип для этого случая: полугодие — шесть месяцев и семь дат исходной стоимости, а делитель 4 применяется только на этапе вычисления самого аванса.