Постоянная и переменная части дохода: как выбрать доли
Соотношение «70 на 30» выглядит понятным, пока не выясняется, что один руководитель считает долю от годового дохода, а другой — от месячного оклада. Разберём, как привести расчёт к общей базе и проверить доли вознаграждения для разных ролей без копирования чужой схемы.
1Договоритесь, что входит в сравнение
Для проектирования модели удобно различать гарантированную часть и целевое переменное вознаграждение за одинаковый период. В этой статье считаем начисления до удержаний за год при полном выполнении работы и достижении целевых показателей. Компенсации и иные выплаты, не включённые в пример, учитывают отдельно.
Целевой доход не равен гарантированному. Переменная выплата зависит от заранее установленных условий. В расчёте нельзя одновременно считать её безусловной частью оклада и суммой, которая может измениться по результату.
Доля переменной части = целевая переменная сумма за период / целевой совокупный доход за тот же период × 100%. Если делить премию на оклад, получится другое отношение. Подписывайте знаменатель рядом с каждым процентом.
2Выбирайте долю с учётом роли
Сначала проверьте, насколько сотрудник влияет на результат. Для роли с коротким измеримым циклом и контролируемыми действиями можно обсуждать одну модель; для длительной экспертной работы с сильной зависимостью от чужих решений — другую. Само название подразделения не определяет правильный процент.
Сравните рынок труда и внутреннюю структуру оплаты. Используйте сопоставимые роли, уровень ответственности, регион, период и состав дохода. Объявление с доходом «до» верхней суммы не равно подтверждённому рыночному окладу.
Оцените риск колебаний дохода, качество данных и горизонт результата. Если результат проявляется через год, квартальная премия только за промежуточную активность может поощрять действия без полезного эффекта.
Курс «Разработка эффективной системы оплаты труда и мотивации: грейдирование, KPI, премирование» связывает выбор оплаты с задачами бизнеса, KPI и грейдированием. Эти инструменты полезно рассматривать вместе, сохраняя различия между оценкой должности, результатом человека и составом его дохода.
3Пример: одна сумма, две модели дохода
Модельный пример для проектирования будущих условий. Целевой годовой доход в обеих моделях — 1 200 000 ₽ до удержаний. Суммы условные, они не являются рыночным ориентиром или рекомендацией для конкретного работника.
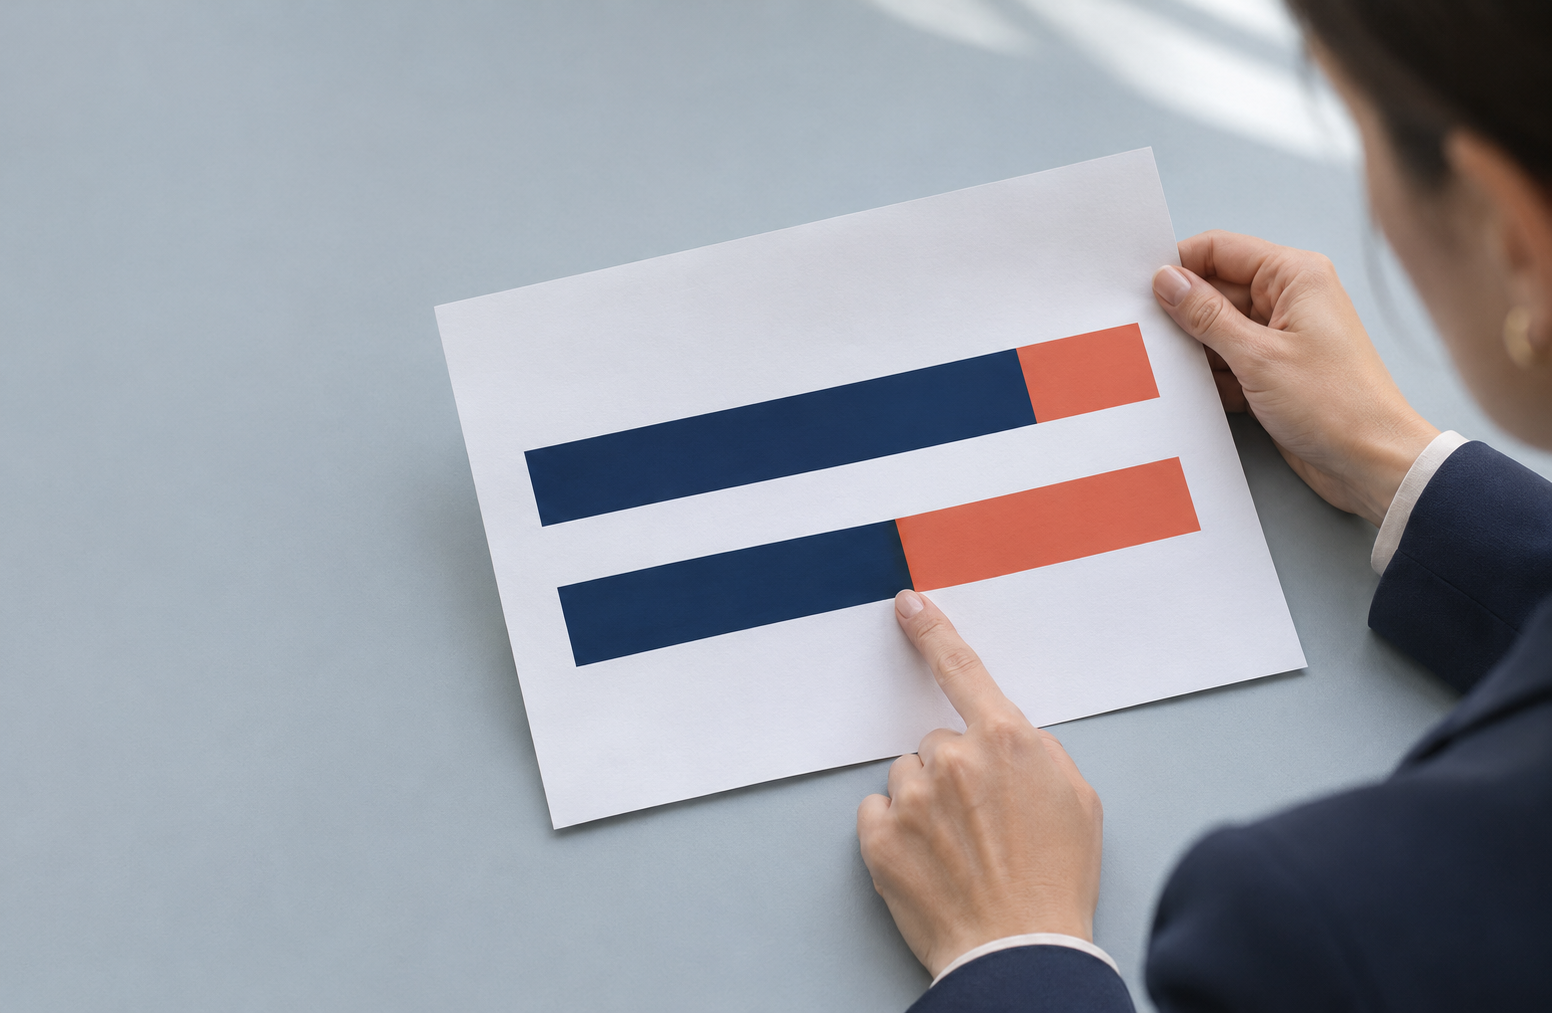
Модель А: фиксированная годовая часть 960 000 ₽, целевая переменная — 240 000 ₽. Доли составляют 80% и 20%. При равномерной выплате фиксированная часть соответствует 80 000 ₽ в месяц.
Модель Б: фиксированная часть 840 000 ₽, целевая переменная — 360 000 ₽. Доли — 70% и 30%; фиксированная месячная сумма — 70 000 ₽. При одинаковом целевом доходе работник принимает больший риск изменения выплаты.
Если в учебном сценарии переменная часть выплачивается на 50% от целевой, модель А даёт 1 080 000 ₽ за год, а Б — 1 020 000 ₽. Разница 60 000 ₽ показывает чувствительность дохода, а не экономию, которую работодатель вправе получить произвольным снижением премии.
По этим двум расчётам нельзя выбрать «лучшую» модель. Нужны сведения об управляемости результата, требованиях к роли и действующих условиях оплаты. Человек с большим процентом переменной части не обязательно мотивирован сильнее.
4Как разделить квартальную и годовую часть
Возьмём модель А с целевыми 240 000 ₽ переменного дохода за год. В учебном варианте 160 000 ₽ относятся к квартальным результатам, ещё 80 000 ₽ — к годовому. При одинаковых квартальных целях получится по 40 000 ₽ за квартал.
Проверка: 4 × 40 000 + 80 000 = 240 000 ₽. Доли внутри переменной части составляют две трети и одну треть. В общем целевом годовом доходе это около 13,33% и 6,67%, а не 66,67% и 33,33%. Разные знаменатели нельзя смешивать.
Объясните, зачем нужны два горизонта. Квартальная часть может учитывать устойчивый промежуточный результат, годовая — итог, который нельзя надёжно оценить раньше. Если оба периода оплачивают одно и то же достижение, заранее решите, является ли это сознательным элементом модели или двойным учётом.
Не переносите механически равные суммы на сезонный бизнес. Здесь равномерность — допущение примера. В реальном проекте распределение должно соответствовать циклу деятельности и утверждённым условиям.
5Не превращайте расчёт в одностороннюю смену зарплаты
Новая управленческая модель не изменяет уже действующий трудовой договор. Нельзя просто объявить часть согласованного оклада премией или задним числом изменить условия начисления. Перед внедрением отдельно проверяют правовые основания и оформление.
Не включайте в пример правило «при любом неснятом взыскании премия не выплачивается». Дисциплинарное снижение премии ограничено трудовым законодательством; старая формулировка из учебного примера не подходит как универсальная норма. Проект долей и правовые условия выплаты — разные задачи.
6Проверьте модель перед обсуждением с руководителем
Для каждой группы ролей укажите период, целевой доход, гарантированную и переменную суммы, доли от одной базы и сценарий частичного выполнения. Отдельно покажите квартальные и годовые выплаты.
Попросите финансовую службу проверить общий бюджет, а HR и юриста — согласованность с условиями оплаты. Если исходные рыночные данные отсутствуют, так и обозначьте это: учебные 80/20 и 70/30 не заменяют исследование рынка.
Результат работы — прозрачная модель, которую можно объяснить без двусмысленных процентов. Дальнейшую разработку правил и мотивационных карт можно продолжить на курсе «Разработка эффективной системы оплаты труда и мотивации: грейдирование, KPI, премирование».
8Разработка эффективной системы оплаты труда и мотивации: грейдирование, KPI, премирование
Разберитесь в BSC, KPI, грейдировании и правилах премирования на программе РУНО.
Смотреть программу