

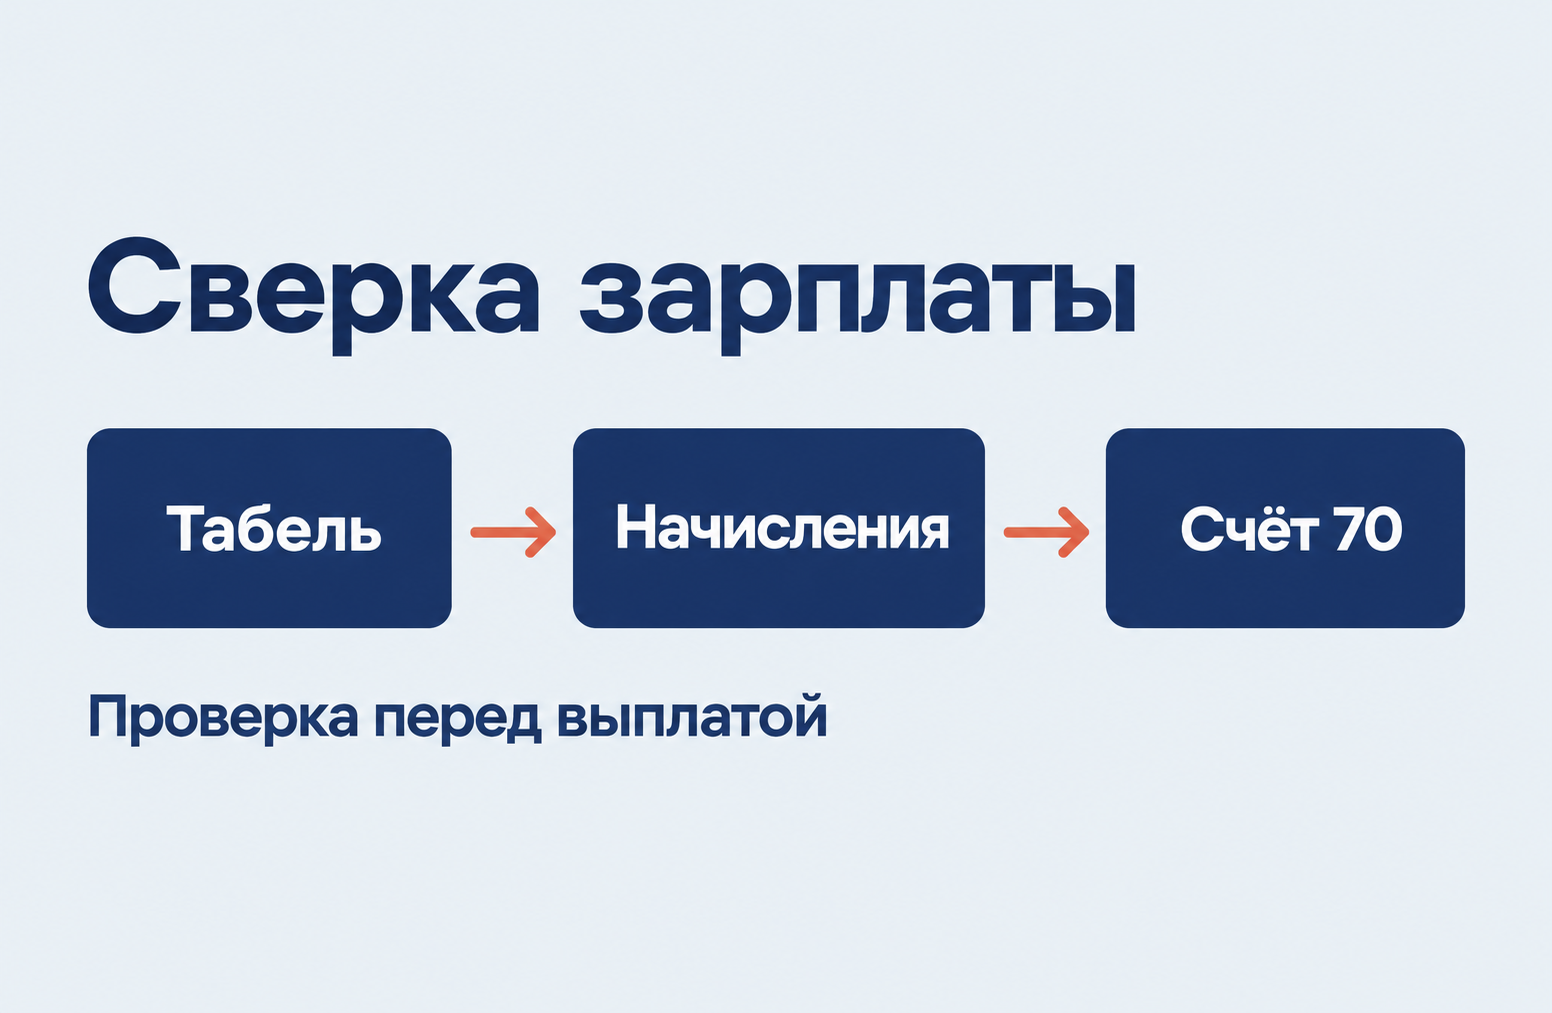
Одна и та же зарплата проходит через несколько контуров: кадровые документы, учёт времени, расчёт начислений и удержаний, бухгалтерские проводки и ведомость на выплату. Ошибка на любом этапе может проявиться только в самом конце — когда реестр уже отправлен в банк. Ниже — контрольная сверка, которая помогает остановить выплату до того, как расхождение станет расчётной, учётной или трудовой проблемой.
1Почему одной проверки ведомости недостаточно
Ведомость отвечает на вопрос, сколько денег организация собирается перечислить сотрудникам. Но она не показывает весь путь суммы. До неё должны согласоваться как минимум четыре слоя данных:
- факт работы и отсутствий;
- виды и суммы начислений;
- удержания и сумма к выплате;
- отражение расчётов в бухгалтерском учёте.
Если смотреть только на итог ведомости, можно не заметить неверный код отсутствия, пропущенную доплату, начисление не тому подразделению или остаток по сотруднику, который уже уволен. Поэтому контроль лучше строить не вокруг одного отчёта, а вокруг переходов между этапами.
2Контрольная точка 1. Зафиксируйте период и состав сотрудников
Начните не с суммы, а с периметра проверки. Укажите организацию, подразделения, расчётный месяц, дату предполагаемой выплаты и список сотрудников, которые должны попасть в расчёт.
Отдельно отметьте работников, по которым в месяце были:
- приём, увольнение или перевод;
- отпуск, больничный, командировка или иное отсутствие;
- изменение оклада, графика или условий оплаты;
- разовая премия, доплата либо удержание;
- исправление данных за прошлый период.
Такой список нужен не для повторного ручного расчёта всей зарплаты. Он показывает, где вероятность расхождения выше обычной и какие карточки следует проверить в первую очередь.
3Контрольная точка 2. Сопоставьте табель с кадровыми основаниями
Роструд связывает учёт фактически отработанного времени с обязанностью работодателя вести такой учёт по каждому работнику. Поэтому итоговые дни и часы в расчёте должны опираться на подтверждённые данные, а не только на плановый график.
Проверьте:
- все ли отсутствия отражены в периоде;
- совпадают ли даты кадрового документа и табеля;
- нет ли одновременно явки и отсутствия за один день;
- учтены ли ночные, праздничные, сверхурочные и иные особые часы, если они были;
- закрыты ли неявки по невыясненной причине до окончательного расчёта;
- не внесены ли поздние исправления после формирования начислений.
Если расхождение найдено, сначала определите источник: график, табель, кадровый документ или ручная корректировка. Менять итог начисления без исправления основания опасно — в следующем месяце система может выполнить перерасчёт и вернуть расхождение в другой форме.
4Контрольная точка 3. Сверьте начисления, удержания и расчётный листок
Расчётный листок должен показывать составные части зарплаты, иные начисленные суммы, удержания и общую сумму к выплате. Это делает его удобной контрольной формой, но не заменяет проверку первичных данных.
Для каждого сотрудника из группы повышенного внимания сопоставьте:
- плановые начисления с действующими условиями оплаты;
- оплату времени с табелем и графиком;
- разовые начисления с приказом или другим основанием;
- удержания с их документальным основанием;
- перерасчёты с периодом, к которому относится исправление;
- итог «к выплате» с расчётным листком.
Сравнение лучше выполнять не только по общей сумме. Два неверных показателя могут взаимно компенсироваться и дать правдоподобный итог. Например, пропущенная доплата и лишнее удержание уменьшают результат одновременно, но причины и последствия будут разными.
5Контрольная точка 4. Проверьте отражение на счёте 70
После расчёта зарплаты проверьте, как суммы попали в бухгалтерский контур. В типовом учёте расчёты с персоналом по оплате труда отражаются на счёте 70, однако рабочий план счетов, аналитика и корреспонденции зависят от учётной политики и применяемого решения.
Полезно сверить три уровня:
- обороты по начислению — с итогом начислений за период;
- обороты по удержаниям и выплатам — с соответствующими документами;
- остатки по сотрудникам — с фактической задолженностью организации или работника.
Особое внимание требуют нетипичные остатки: отрицательная сумма, задолженность по уволенному сотруднику, повторная выплата или сумма без понятного основания. Сам по себе остаток не всегда означает ошибку, но у него должно быть объяснение и подтверждающий документ.
6Контрольная точка 5. Сопоставьте расчёт с ведомостью на выплату
Ведомость формируйте после того, как завершены начисления, удержания и отражение исправлений. Затем проверьте:
- соответствует ли период выплаты расчётному периоду;
- попали ли в ведомость все нужные сотрудники и только они;
- совпадает ли сумма к выплате по сотруднику с расчётным листком;
- учтены ли ранее выплаченные суммы и межрасчётные выплаты;
- нет ли повторно включённых сотрудников;
- соответствует ли общий итог ведомости сумме, подтверждённой расчётным регистром или отчётом по взаиморасчётам.
Если зарплата перечисляется несколькими способами — на карты, по отдельным реестрам или через кассу, — контроль выполняют по каждому каналу, а затем сверяют общий итог.
7Как выполнить проверку в 1С без привязки к одному интерфейсу
Официальные материалы 1С показывают, что в зарплатном контуре связаны учёт времени, начисления, удержания, взаиморасчёты и финансовое отражение. Но названия документов и расположение команд отличаются между конфигурациями и релизами.
Поэтому безопаснее строить проверку по результату, а не по названию кнопки:
- получить итог времени по сотрудникам;
- сформировать расшифровку начислений и удержаний;
- получить расчётные листки;
- проверить отражение зарплаты в учёте;
- сформировать анализ счёта 70 или другой утверждённый отчёт по расчётам;
- сопоставить эти данные с ведомостью.
Если зарплата рассчитывается в одной базе, а бухгалтерский учёт ведётся в другой, добавьте отдельный контроль обмена: дата выгрузки, состав переданных документов, отсутствие ошибок синхронизации и совпадение итогов после загрузки.
8Практический элемент: таблица контрольных равенств
Используйте короткий реестр по каждому подразделению или группе выплат.
- Табель: итог дней и часов подтверждён кадровыми основаниями.
- Начисления: сумма расшифрована по видам и сотрудникам.
- Расчётный листок: начисления минус удержания согласуются с суммой к выплате с учётом ранее выданных сумм.
- Счёт 70: обороты и остатки объясняются начислениями, удержаниями и выплатами.
- Ведомость: суммы по сотрудникам совпадают с подтверждённым расчётом.
- Банк или касса: платёжный реестр соответствует утверждённой ведомости.
Для каждого пункта добавьте три графы: «проверил», «расхождение», «основание исправления». Это превращает сверку из устной договорённости в воспроизводимую процедуру.
9Пример разбора расхождения
В табеле отражено отсутствие сотрудника, но начисление рассчитано за полный месяц. Ведомость уже сформирована.
Безопасная последовательность:
- остановить отправку ведомости;
- проверить документ-основание отсутствия и дату его регистрации;
- определить, попал ли документ в расчётный период;
- пересчитать начисления штатным способом;
- повторно сформировать расчётный листок;
- проверить изменение отражения по счёту 70;
- пересоздать или обновить ведомость;
- сохранить отметку о причине и результате исправления.
Ручное уменьшение суммы в ведомости без пересчёта не устраняет источник ошибки: расчётный листок, взаиморасчёты и бухгалтерский учёт могут остаться несогласованными.
10Когда проверку должен продолжить эксперт
Перед выплатой передайте случай специалисту, если:
- расхождение затрагивает прошлые периоды;
- неясно правовое основание начисления или удержания;
- есть спор о фактически отработанном времени;
- система выполняет автоматический перерасчёт, который невозможно объяснить;
- данные расходятся между зарплатной и бухгалтерской базами;
- остаток по счёту 70 не подтверждается документами;
- исправление может затронуть налоговый или страховой учёт.
До экспертного заключения лучше не маскировать расхождение ручной суммой. Зафиксируйте исходные отчёты, документы и последовательность действий: это сократит время диагностики и позволит восстановить расчёт.
11Чек-лист перед отправкой ведомости
- Период, организация и состав сотрудников проверены.
- Табель согласован с кадровыми документами и фактическими отклонениями.
- Начисления и удержания имеют основания.
- Расчётные листки сформированы после последних исправлений.
- Итоги отражения в учёте проверены.
- Счёт 70 проанализирован по оборотам и остаткам.
- Ведомость совпадает с суммой к выплате по каждому сотруднику.
- Обмен между базами завершён без ошибок, если используется несколько систем.
- Контрольные отчёты сохранены.
- Ответственный подтвердил готовность ведомости к отправке.
12Итог
Надёжный расчёт зарплаты — это не одна правильная сумма, а согласованная цепочка данных. Табель подтверждает время, документы — основания начислений и удержаний, расчётный листок — структуру результата, счёт 70 — отражение расчётов, а ведомость — сумму к перечислению.