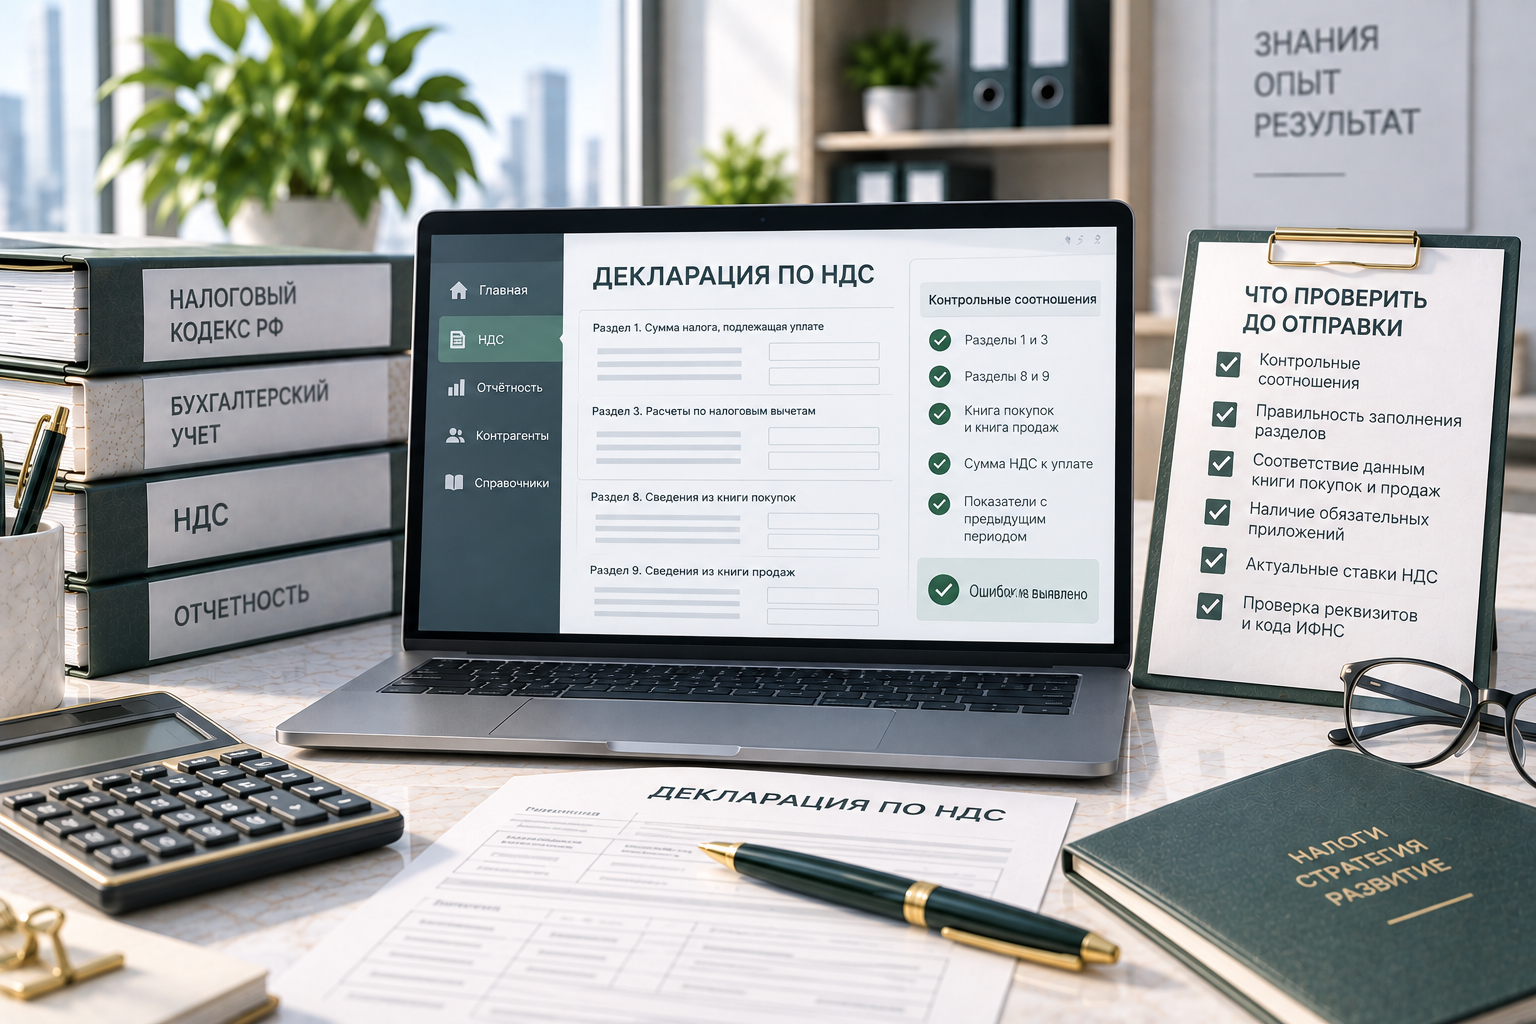
Причина — нарушены контрольные соотношения. Исправить ситуацию можно, но только в течение пяти рабочих дней, иначе — штраф и блокировка счёта. Расскажем, какие соотношения проверяет ФНС и как пройти эту проверку с первого раза.
1Что такое контрольные соотношения и чем грозит их нарушение
С 2026 года действует обновлённая форма декларации по НДС, утверждённая приказом ФНС от 18.12.2025 № ЕД-7-3/1227@. В связи с этим ФНС направила новые контрольные соотношения письмом от 20.02.2026 № СД-36-3/1314@. Они дополняют соотношения из письма от 05.02.2025 № СД-4-3/1064@.
Последствия нарушения КС:
Если нарушены соотношения из приказа ФНС, декларация считается непредставленной. Инспекторы уведомят об этом на следующий день. Исправить нарушения нужно в течение пяти рабочих дней — тогда датой сдачи будет считаться день подачи первоначальной декларации. Если проигнорировать уведомление, последует штраф по статье 119 НК РФ и возможна блокировка расчётного счёта.
Если нарушены соотношения из письма, декларацию примут, но налоговая может потребовать пояснения или уточнённую декларацию. Ответить на требование нужно в течение пяти рабочих дней.
2Ключевые соотношения: что проверяет налоговая
Аналогичная проверка есть для раздела 1 (КС № 2): налог к уплате должен быть равен разнице между НДС к уплате по разделам 3, 4, 5, 6 и НДС к возмещению по тем же разделам.
Проверка книги продаж. Общая сумма исчисленного налога по разделам 2, 3, 4, 6 должна совпадать с итоговой суммой по разделу 9. Проверка проводится по каждой ставке отдельно — 22%, 20%, 18%, 10%, 7% и 5%.
Проверка книги покупок. Сумма вычетов по разделам 3, 4, 5, 6 должна быть равна итоговой сумме НДС к вычету по разделу 8. Также важно, чтобы сумма вычетов по всем счетам-фактурам совпадала с итогом по книге покупок: стр. 180 р. 8 = стр. 190 р. 8.
Новые соотношения 2026 года. ФНС обновила соотношения № 1.4, 1.7, 1.11, 1.26, 1.67 и 1.68. Три из них могут сработать в обычной декларации.
КС 1.4 проверяет раздельный учёт НДС. Если вычетов слишком много по сравнению с долей облагаемых операций, налоговая может решить, что компания занизила налог к уплате. Проверьте, все ли необлагаемые операции попали в раздел 7 и правильно ли распределён входной НДС.
КС 1.7 пересчитывает итог раздела 3. Сумма НДС по отдельным операциям не должна превышать общий итог по строке 118. ФНС теперь при проверке учитывает и новые строки для ставки 22%.
КС 1.11 проверяет вычет НДС с авансов. Если вычет по строке 170 есть, а начисленного НДС с реализации недостаточно, инспекция заподозрит либо необоснованный вычет, либо неотражённую отгрузку в счёт аванса. Сверьте строку 170 с оборотами по счёту 76.АВ.
Что делать с копейками. В разделах 1–7 показатели заполняются в рублях, копейки округляются. В разделах 8–9 — в рублях и копейках. При проверке КС показатели разделов 8–9 принимаются с учётом округления, поэтому копейки не мешают выполнению соотношений (письмо ФНС от 24.05.2021 № СД-4-3/7099@).
|
Только начинаете работать с НДС?
Начните с практического курса по расчету НДС, авансам, книгам покупок и продаж в 1С.
Посмотреть программу и бесплатные уроки
|
3Практический пример: как расхождение в декларации привело к требованию
Риск. Если не ответить в течение пяти рабочих дней, инспекторы составят акт. Если ошибка привела к занижению налога, потребуется уточнённая декларация и доплата налога с пенями.
Поиск решения. Бухгалтер проверила авансовые счета-фактуры и обнаружила: по одному покупателю аванс был получен в прошлом квартале, а отгрузка в счёт этого аванса произошла только в текущем. Вычет с аванса заявили в прошлом периоде, а реализация не попала в книгу продаж текущего квартала. В результате соотношение не сошлось.
Решение. Бухгалтер подала уточнённую декларацию за прошлый квартал (восстановила НДС с аванса) и отразила реализацию в текущем периоде. Требование налоговой было снято.
Что проверить. При работе с авансами всегда сверяйте: если вычет с аванса заявлен, отгрузка должна быть отражена в книге продаж того же или следующего периода. Сверяйте строку 170 декларации с оборотами по счёту 76.АВ.
|
Проверяете НДС перед декларацией?
Используйте два подробных алгоритма РУНО:
→ Как формировать и проверять книгу покупок в 1С → Как формировать и проверять книгу продаж в 1С
|
4Таблица: чек-лист проверки декларации по НДС перед отправкой
| Что проверить | Формула / действие | Последствие нарушения |
|---|---|---|
| Сумма НДС к уплате в разделе 3 | Стр. 200 = Стр. 118 — Стр. 190 | Декларация не принимается |
| Сумма НДС к уплате в разделе 1 | Стр. 040 = (стр. 200 р. 3 + стр. 130 р. 4 + стр. 160 р. 6) — (стр. 210 р. 3 + стр. 120 р. 4 + стр. 090 р. 5 + стр. 170 р. 6) | Декларация не принимается |
| Книга продаж | Итог раздела 9 = исчисленный НДС по разделам 2, 3, 4, 6 | Требование о пояснениях |
| Книга покупок | Итог раздела 8 = вычеты по разделам 3, 4, 5, 6 | Требование о пояснениях |
| Раздельный учёт (КС 1.4) | Доля облагаемых операций соответствует вычетам | Подозрение в занижении налога |
| Авансовые вычеты (КС 1.11) | Стр. 170 соответствует начисленному НДС с реализации | Подозрение в необоснованном вычете |
| Копейки в разделах 8–9 | Округление не мешает выполнению КС | Не критично |
Полезные инструкции РУНО
- Как формировать и проверять книгу продаж в 1С до отправки декларации.
- Как формировать и проверять книгу покупок в 1С перед отправкой декларации по НДС.
- Подробный материал РУНО о последовательности операций в 1С: «НДС в 1С для начинающих: какие операции освоить в первую очередь бухгалтеру».
Проверяйте ключевые формулы до отправки: сумму НДС к уплате, итоги книг покупок и продаж, авансовые вычеты. Это займёт меньше времени, чем подготовка