Статьи и новости
- Бухучет и налоги (880)
- Кадровое дело (423)
- Логистика. ВЭД (184)
- Microsoft Office (39)
- Бизнес (40)
- Дизайн (113)
- Программирование (87)
- Полезное (122)
- Новости центра (331)


Учётная политика при казначейском сопровождении
13 сентября 2026
Ботова Елена Витальевна — эксперт по бухгалтерскому учету и налогам, преподаватель Образовательного центра РУНО.
Казначейское сопровождение требует не отдельной папки, а устойчивой системы раздельной аналитики. Показываем, что закрепить в учётной политике, что вынести в регламент и что проверить в договоре.
Составьте карточку режима. В ней укажите идентификатор контракта, заказчика, получателя средств, территориальный орган Казначейства, структуру цены, сроки и формы предоставляемых сведений, ограничения на платежи и требования к соисполнителям.
Если этот шаг пропустить, в учётную политику попадут общие формулировки, а реальные контрольные точки останутся только в переписке отдельных сотрудников.
Разделение документов снижает риск двух крайностей: учётная политика становится перегруженной инструкцией либо остаётся декларативной и не помогает бухгалтеру выполнить операцию.
Свяжите документы перекрёстными ссылками. В учётной политике зафиксируйте сам метод и контроль, а в регламенте — исполнителя, срок и технический маршрут.
Протестируйте систему на трёх операциях:
Отдельно проверьте затраты, возникшие до открытия лицевого счёта, авансы, расчёты с соисполнителями и операции, частично относящиеся к нескольким проектам. Порядок их отражения должен опираться на документы и утверждённую методику, а не на устное решение.
Периодичность сверки устанавливайте с учётом объёма операций и сроков предоставления сведений. Важен не календарный ритуал, а правило: расхождение должно быть найдено до отправки данных или распоряжения на платёж.
Для каждой сверки сохраняйте дату, источник данных, результат, объяснение расхождений и подпись ответственного. Электронный регистр должен иметь контроль версий и понятный маршрут исправления.
В договоре с соисполнителем могут потребоваться идентификатор основного контракта, требования к документам и аналитике, порядок предоставления подтверждений, условия открытия лицевого счёта и сроки устранения расхождений. Конкретные формулировки согласуйте с юристом и специалистом по казначейскому сопровождению.
В учётном процессе назначьте владельца реестра соисполнителей. Он контролирует договор, статус лицевого счёта, документы, платежи и остаток по каждому участнику.
Из-за высокой правовой и финансовой значимости черновик необходимо проверить до публикации у бухгалтера, юриста и специалиста по казначейскому сопровождению.
Казначейское сопровождение требует не отдельной папки, а устойчивой системы раздельной аналитики. Показываем, что закрепить в учётной политике, что вынести в регламент и что проверить в договоре.
Оглавление
- Сначала определить границы режима
- Что закрепить в учётной политике
- Что вынести в рабочий регламент
- Как построить раздельную аналитику
- Какие регистры и сверки нужны
- Как работать с соисполнителями
- Чек-лист готовности
- Итог
Сначала определить границы режима
Не каждый государственный контракт автоматически требует одинакового набора процедур. До изменения учётной политики зафиксируйте основание сопровождения: норму закона о бюджете, пункт контракта или соглашения, вид целевых средств, лицевой счёт и перечень операций, которые проходят через него.Составьте карточку режима. В ней укажите идентификатор контракта, заказчика, получателя средств, территориальный орган Казначейства, структуру цены, сроки и формы предоставляемых сведений, ограничения на платежи и требования к соисполнителям.
Если этот шаг пропустить, в учётную политику попадут общие формулировки, а реальные контрольные точки останутся только в переписке отдельных сотрудников.
Что закрепить в учётной политике
Учётная политика должна описывать устойчивые способы бухгалтерского учёта, а не копировать весь контракт. Для сопровождаемых средств целесообразно закрепить:- принцип раздельного отражения доходов, расходов, активов, обязательств и денежных потоков по каждому контракту;
- набор аналитических признаков в плане счетов и регистрах;
- правила распределения общих затрат и документирование базы распределения;
- формы внутренних регистров и справок, если типовых форм недостаточно;
- порядок исправления ошибок и контроля закрытия периода;
- правила хранения первичных документов и электронных подтверждений;
- порядок инвентаризации расчётов и остатков по сопровождаемым операциям;
- ответственность за формирование и проверку данных.
Что вынести в рабочий регламент
Часто меняющиеся операционные детали удобнее закреплять не в основной части учётной политики, а в приложениях и внутренних регламентах. Это могут быть маршруты согласования платежа, сроки передачи документов между отделами, роли пользователей 1С, порядок работы с выпиской лицевого счёта и формат контрольного отчёта.Разделение документов снижает риск двух крайностей: учётная политика становится перегруженной инструкцией либо остаётся декларативной и не помогает бухгалтеру выполнить операцию.
Свяжите документы перекрёстными ссылками. В учётной политике зафиксируйте сам метод и контроль, а в регламенте — исполнителя, срок и технический маршрут.
Как построить раздельную аналитику
Минимальный аналитический разрез должен позволять восстановить цепочку «контракт — этап или статья цены — контрагент — первичный документ — платёж — остаток». Конкретный набор субконто зависит от конфигурации учёта, но результат должен быть проверяемым без ручной реконструкции из нескольких таблиц.Протестируйте систему на трёх операциях:
- прямые затраты по контракту;
- общая затрата с распределением;
- возврат или корректировка.
Отдельно проверьте затраты, возникшие до открытия лицевого счёта, авансы, расчёты с соисполнителями и операции, частично относящиеся к нескольким проектам. Порядок их отражения должен опираться на документы и утверждённую методику, а не на устное решение.
Какие регистры и сверки нужны
Создайте внутренний контрольный регистр, который связывает бухгалтерские данные с информацией, передаваемой для казначейского сопровождения. В нём удобно отражать идентификатор контракта, статью структуры цены, документ-основание, сумму обязательства, оплату, фактические затраты и остаток.Периодичность сверки устанавливайте с учётом объёма операций и сроков предоставления сведений. Важен не календарный ритуал, а правило: расхождение должно быть найдено до отправки данных или распоряжения на платёж.
Для каждой сверки сохраняйте дату, источник данных, результат, объяснение расхождений и подпись ответственного. Электронный регистр должен иметь контроль версий и понятный маршрут исправления.
Как работать с соисполнителями
Проверьте, какие обязанности должны быть переданы вниз по цепочке кооперации. Не переносите требования автоматически во все договоры: сначала установите, подпадает ли конкретный расчёт под режим сопровождения.В договоре с соисполнителем могут потребоваться идентификатор основного контракта, требования к документам и аналитике, порядок предоставления подтверждений, условия открытия лицевого счёта и сроки устранения расхождений. Конкретные формулировки согласуйте с юристом и специалистом по казначейскому сопровождению.
В учётном процессе назначьте владельца реестра соисполнителей. Он контролирует договор, статус лицевого счёта, документы, платежи и остаток по каждому участнику.
Практический элемент: матрица документов
| Документ | Что закрепить |
| Учётная политика | Методы раздельного учёта, аналитика, распределение общих затрат, формы регистров, инвентаризация, исправления |
| Приложения к учётной политике | Рабочий план счетов, формы внутренних регистров, перечень аналитик, методика распределения |
| Рабочий регламент | Роли, сроки, маршруты согласования, сверка с лицевым счётом, архив подтверждений |
| Договоры | Идентификаторы, обязанности участников, требования к документам и передаче сведений |
| Контрольный реестр | Операция, документ, аналитика, платёж, фактическая затрата, остаток, расхождение и ответственный |
Чек-лист готовности
- Основание казначейского сопровождения подтверждено по контракту.
- Определены средства и операции, подпадающие под режим.
- Для каждого контракта настроена отдельная аналитика.
- Утверждена методика распределения общих затрат.
- Формы внутренних регистров приложены к учётной политике.
- Рабочий регламент не противоречит учётной политике.
- Настроена связь первичного документа, платежа и статьи цены.
- Определён порядок сверки с лицевым счётом.
- Обязанности соисполнителей закреплены только там, где применимы.
- Пакет проверен бухгалтером, юристом и специалистом по сопровождению.
|
Хотите системно оформить учётную политику? На курсе РУНО «ПБУ 1. Учётная политика 2026 + Практика в 1С 8.3» отрабатываются структура и утверждение учётной политики, выбор элементов под специфику организации, формы регистров и настройка учёта в 1С. |
Итог
Учётная политика при казначейском сопровождении должна задавать проверяемый метод раздельного учёта. Операционные детали лучше связать с приложениями и регламентами, а договорные обязанности — с конкретными условиями проекта.Из-за высокой правовой и финансовой значимости черновик необходимо проверить до публикации у бухгалтера, юриста и специалиста по казначейскому сопровождению.
Самое свежее по...
Бух. учет
Кадры / HR
ВЭД и Логистика
и многое
другое
другое
Подпишитесь на рассылку с актуальными статьями,
чтобы не пропустить важное
Смотрите видеоуроки по теме


Рекомендуемые статьи по теме
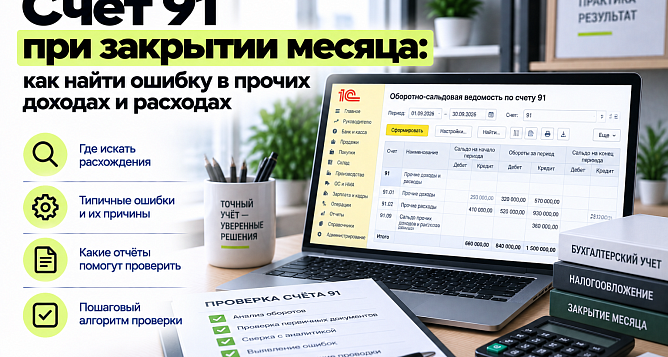
Счёт 91 может закрыться технически, но финансовый результат всё равно окажется неверным — например, если обычная продажа попала в прочие доходы или начисление продублировали при поступлении денег. Собрали контрольную процедуру до и после регламентной операции.
Один патч закрывает несколько сценариев НДФЛ. Чтобы исправление не превратилось в новый риск, проверьте базу до и после установки по единому протоколу.
С 1 сентября 2026 года в статье 78 НК РФ прямо закреплены случаи отказа и частичного зачёта денег с ЕНС за другое лицо. Показываем бухгалтеру, что проверить до заявления и после решения инспекции.
Каталог курсов РУНО по теме