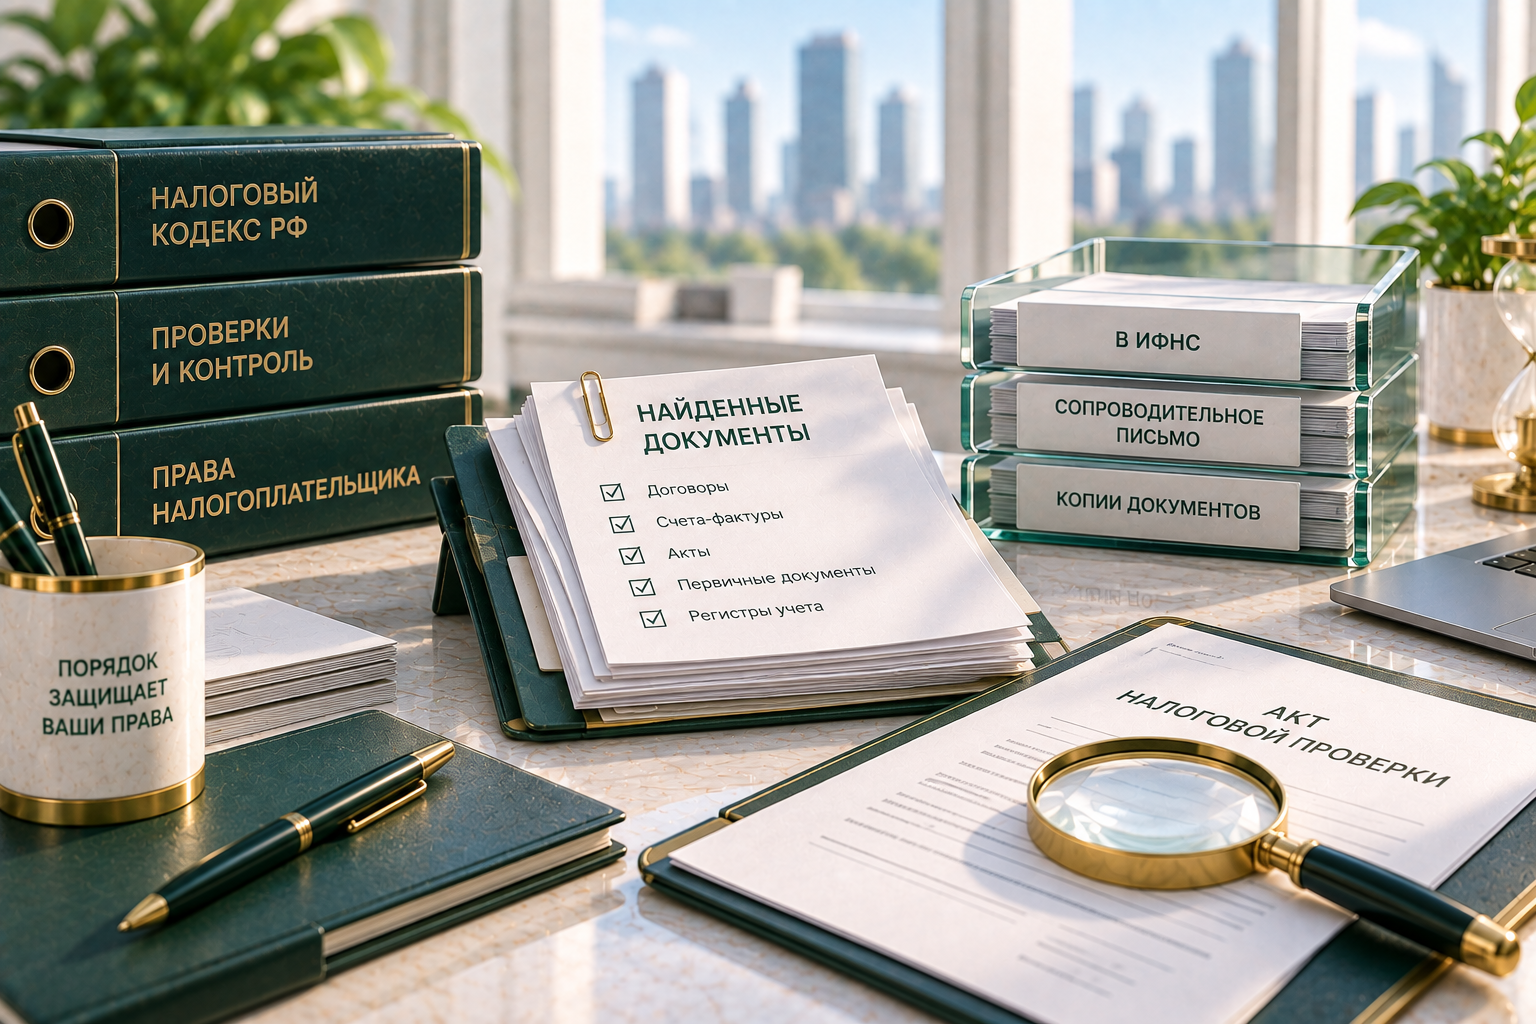
Акт налоговой проверки — ещё не окончательное решение. Если после его получения нашлись накладная, акт приёмки, переписка или другой важный документ, его можно включить в позицию компании. Но одного файла недостаточно: нужно показать, какой вывод инспекции он опровергает, сверить его с учётом и передать так, чтобы в материалах проверки остался понятный след.
1Почему акт проверки не закрывает спор
Акт фиксирует выводы проверяющих и предлагаемые доначисления, но окончательное решение по результатам рассмотрения материалов принимает налоговый орган в установленном НК РФ порядке. Между получением акта и вынесением решения у компании есть возможность представить письменные возражения, подтверждающие документы и пояснения.
По общему правилу письменные возражения по акту налоговой проверки можно представить в течение одного месяца со дня его получения. Этот срок лучше считать не «примерно до той же даты», а по правилам исчисления сроков, установленным НК РФ, с учётом фактического способа получения акта.
Зафиксируйте дату получения отдельно: в карточке проверки, календаре ответственных и сопроводительном листе.
2Что сделать сразу после обнаружения документа
Не отправляйте найденный документ автоматически. Сначала проведите внутреннюю проверку: документ должен относиться именно к спорному эпизоду и согласовываться с другими доказательствами и учётными данными.
- Найдите в акте абзац, страницу или эпизод и сумму, к которым относится документ.
- Сверьте даты, номенклатуру, количество, стороны и подписи с УПД, договором и регистрами учёта.
- Проверьте происхождение документа: где хранился оригинал, есть ли электронная подпись и след электронного обмена.
- Определите, нужны ли дополнительные доказательства: складские записи, платёжные документы, транспортные документы или переписка.
- Назначьте владельца задачи и крайний срок передачи комплекта юристу или налоговому консультанту.
Если документ расходится с учётом или относится к другой партии, не скрывайте это внутри команды. Сначала разберите расхождение, иначе новое доказательство может не опровергнуть, а усилить претензию инспекции.
3Как собрать приложение к возражениям
Сопроводительный текст должен связывать доказательство с конкретным выводом акта. Рабочая структура может быть такой: «вывод инспекции → документ → что он подтверждает → с чем дополнительно сверено → просьба учесть при рассмотрении».
- В шапке укажите реквизиты акта и проверки.
- Для каждого эпизода назовите страницу или пункт акта и спорную сумму.
- Перечислите приложения и количество листов или файлов.
- Если это помогает понять доказательственную цепочку, кратко и правдиво поясните обстоятельства позднего обнаружения документа. Не оформляйте документы задним числом и не изменяйте найденный оригинал.
- Сохраните подтверждение отправки, опись приложений и подтверждение их получения инспекцией.
Не рассчитывайте, что одна накладная автоматически снимет доначисление. Если претензия касается реальности сделки, контрагента, деловой цели или других обстоятельств операции, потребуется показать совокупность доказательств.
4Что делать, если возражения уже отправлены
Если важный документ обнаружен после отправки основных возражений, но решение по проверке ещё не вынесено, его не стоит автоматически откладывать до обжалования.
Подготовьте дополнительные документы и письменные пояснения, свяжите их с ранее представленными возражениями и конкретным эпизодом акта. Используйте последовательную нумерацию приложений, чтобы инспекция могла сопоставить новый документ с уже представленной позицией.
До отправки проверьте, назначены ли дата и время рассмотрения материалов проверки. Представитель компании вправе участвовать в рассмотрении материалов и давать объяснения. При этом существенные доводы и новые доказательства безопаснее дополнительно зафиксировать письменно, чтобы они остались в материалах проверки.
Сохраните доказательство передачи новых документов налоговому органу.
5Как работать с дополнением к акту
Если после дополнительных мероприятий налогового контроля инспекция составила дополнение к акту налоговой проверки, для возражений по нему действует отдельный срок.
Письменные возражения на дополнение к акту можно представить в течение 15 дней со дня получения дополнения. Не переносите автоматически месячный срок, установленный для первоначального акта, на эту стадию. Сам срок рассчитывайте с учётом правил исчисления сроков, предусмотренных НК РФ.
Отдельно отметьте:
- какие новые выводы появились в дополнении;
- какие документы их опровергают или уточняют;
- меняется ли позиция компании по первоначальному акту;
- не появились ли новые противоречия между документами и учётом.
При конфликте дат, существенных суммах или сложной доказательственной цепочке передайте материалы налоговому юристу до отправки.
6Какие ошибки ослабляют позицию
- Отправить файл без объяснения, к какому выводу акта он относится.
- Оформить первичный документ задним числом или изменить найденный оригинал.
- Приложить копию без проверки подписей, электронной подписи и связи с конкретной операцией.
- Считать, что любой документ автоматически подтверждает реальность сделки.
- Пропустить процессуальный срок из-за внутреннего согласования.
- Не сохранить подтверждение доставки возражений, пояснений и приложений.
7Контрольный чек-лист бухгалтера
- Дата получения акта зафиксирована и проверена ответственным.
- Крайний срок подачи возражений внесён в календарь с резервом на согласование.
- Каждый найденный документ связан с конкретным эпизодом акта.
- Суммы и реквизиты сверены с учётом и первичными документами.
- При необходимости обстоятельства позднего обнаружения документа описаны правдиво и кратко.
- Приложения пронумерованы, а передача подтверждена квитанцией, описью или отметкой инспекции.
- Если составлено дополнение к акту, отдельно рассчитан 15-дневный срок для возражений.
- Юрист или налоговый эксперт проверил высокорисковые эпизоды.
8Когда нужен эксперт
Экспертная проверка особенно важна, если инспекция ставит под сомнение реальность операции, взаимозависимость, деловую цель или основания для налогового вычета.
Она также необходима, если решение по проверке уже вынесено. В таком случае новые документы используются уже в рамках последующего обжалования, а порядок их представления и оценки зависит от стадии спора и обстоятельств конкретного дела.
9Итог
Поздно найденный документ не стоит автоматически откладывать до суда. Пока решение по проверке не вынесено, его можно представить налоговому органу вместе с письменными пояснениями и другими доказательствами.
Свяжите документ с конкретным выводом акта, проверьте его по учёту, при необходимости объясните обстоятельства позднего обнаружения и обязательно сохраните подтверждение передачи.
Если инспекция составила дополнение к акту после дополнительных мероприятий налогового контроля, контролируйте отдельный срок для возражений — 15 дней со дня его получения.
Чем понятнее выстроена цепочка «вывод инспекции → доказательство → учётные данные → пояснение компании», тем проще исследовать документ при рассмотрении материалов проверки.