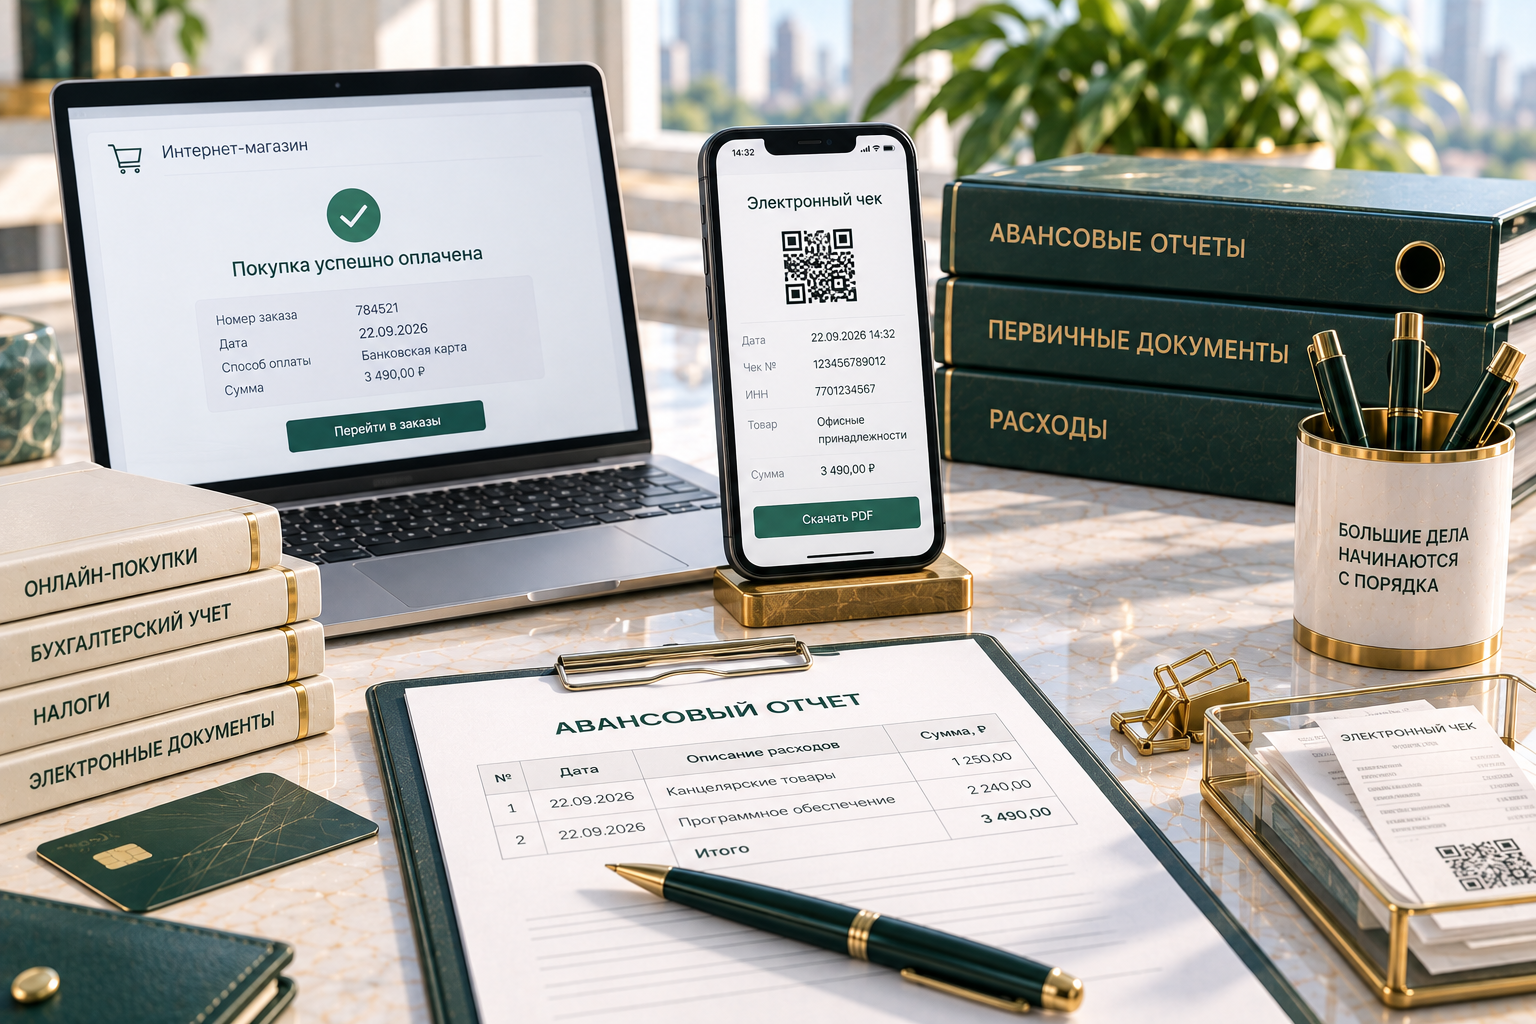
Когда сотрудник покупает онлайн билет, мобильную связь, подписку или расходный материал, бумажного чека может не быть. На почту приходит файл или ссылка, а в банковском приложении остаётся запись о списании. Для бухгалтера задача состоит не в том, чтобы просто распечатать письмо, а в том, чтобы доказать три обстоятельства: расчёт действительно проведён, предмет покупки понятен, расход связан с деятельностью организации.
Ниже — порядок, который помогает собрать авансовый отчёт без опоры на один скриншот и заранее увидеть слабое место в документах.
1Почему электронного письма от продавца может быть недостаточно
Электронный кассовый чек — полноценный фискальный документ, если он сформирован в соответствии с Законом № 54-ФЗ и содержит необходимые для конкретного расчёта реквизиты. Но письмо с подтверждением заказа, квитанция платёжного сервиса и скриншот банковской операции сами по себе не становятся кассовым чеком.
У каждого документа своя роль:
- кассовый чек подтверждает расчёт и содержит фискальные сведения об операции;
- банковская выписка или иной банковский документ подтверждает движение денежных средств;
- заказ, билет, акт, служебное задание или записка помогают установить, что приобрели и зачем это было нужно организации;
- авансовый отчёт связывает расходы сотрудника с подотчётными или возмещаемыми суммами.
Поэтому безопаснее проверять не отдельный файл, а весь доказательственный комплект.
2Проверка № 1: существует ли фискальный чек
Сначала убедитесь, что перед вами именно кассовый чек. Используйте сервисы ФНС для проверки кассовых чеков или мобильное приложение ФНС. Если на чеке есть QR-код, отсканируйте его. При необходимости используйте доступные фискальные реквизиты документа для проверки.
Сверьте сведения, найденные в информационной системе ФНС, с документом сотрудника:
- продавца и его ИНН;
- дату и сумму расчёта;
- предмет расчёта;
- признак расчёта;
- другие фискальные реквизиты, относящиеся к конкретной операции.
Важно установить, что сведения о чеке найдены в информационной системе ФНС и соответствуют предъявленному сотрудником документу.
Если сотрудник приложил только уведомление банка, сначала запросите электронный чек у продавца или найдите его в личном кабинете магазина, электронной почте либо других каналах, через которые продавец направлял фискальный документ.
Дополнительно можно проверить сервис «Мои чеки онлайн». Однако чек появляется там не автоматически после любой покупки: возможность его получения зависит, в частности, от сведений, переданных продавцу при расчёте, и механизма передачи электронного чека.
Запись банка подтверждает движение денег, но сама по себе не заменяет фискальный документ о расчёте.
3Проверка № 2: понятно ли, что именно куплено
Проверьте реквизиты кассового чека с учётом статьи 4.7 Закона № 54-ФЗ и особенностей конкретного способа расчёта.
Для рабочей проверки прежде всего сопоставьте:
- наименование продавца и ИНН;
- дату и сумму расчёта;
- наименование товара, работы или услуги, количество и стоимость, если соответствующие реквизиты должны присутствовать в чеке;
- признак и форму расчёта;
- сведения о НДС, когда они предусмотрены для конкретной операции;
- фискальные реквизиты документа.
Для отдельных способов расчёта Закон № 54-ФЗ предусматривает дополнительные реквизиты. Поэтому адрес сайта, контактные данные покупателя или отправителя и другие специальные сведения не следует считать универсально обязательными для каждого электронного чека без проверки обстоятельств конкретного расчёта.
Формулировка вроде «оплата заказа» может быть недостаточной для понимания состава покупки. В такой ситуации добавьте расшифровку: заказ из личного кабинета, счёт, билет, акт, накладную, электронный ваучер или письмо продавца с перечнем приобретённых позиций.
Отдельно проверьте, соответствует ли дата чека фактической операции. При авансе, окончательном расчёте, возврате или корректировке может быть несколько чеков с разными признаками расчёта. Не объединяйте их в один расход без понимания всей цепочки.
4Проверка № 3: доказана ли деловая цель
Даже корректный кассовый чек не объясняет автоматически, зачем организация понесла расход. Для налогового учёта необходимо проверить экономическую обоснованность и документальное подтверждение расхода. В бухгалтерском учёте документы должны позволять установить содержание факта хозяйственной жизни.
Свяжите покупку с рабочей задачей. В зависимости от ситуации подойдут:
- приказ и служебное задание на командировку;
- программа мероприятия и билет;
- заявка подразделения на покупку;
- служебная записка с целью расхода;
- договор, счёт, акт или подтверждение подписки;
- документ о получении товара;
- переписка, из которой понятны заказ и его деловая цель.
Чем хуже чек раскрывает предмет покупки, тем важнее дополнительный документ. Если покупка смешанная — например, в одном заказе есть рабочие и личные позиции, — отделите возмещаемую часть и зафиксируйте расчёт.
5Личная и корпоративная карта: что меняется
Способ оплаты помогает восстановить движение денежных средств, но сам по себе не определяет весь комплект подтверждающих документов.
Если сотрудник платил личной картой, организация может возместить подтверждённый рабочий расход в установленном у неё порядке. К чеку приложите документ, раскрывающий содержание покупки и её деловую цель. При необходимости подтвердите списание выпиской или банковской квитанцией.
Если использована корпоративная карта, дополнительно сверьте держателя карты, выписку по карточному счёту и внутренние правила использования корпоративных карт.
Не делайте автоматический вывод, что специальные реквизиты покупателя-организации обязательны только из-за самого факта оплаты корпоративной картой. Для применения специальных требований Закона № 54-ФЗ необходимо определить стороны расчёта, статус участников и способ оплаты.
Практическое правило: ещё до покупки сотруднику полезно понимать, от чьего имени совершается операция и какие реквизиты нужно передать продавцу, если расчёт действительно совершается между организациями или ИП и законодательство требует специальных реквизитов.
6Комплект документов к авансовому отчёту
Базовый комплект удобно собирать по четырём уровням.
1. Расчёт
Электронный кассовый чек либо иной предусмотренный законодательством документ, подтверждающий расчёт.
2. Оплата
Выписка, банковская квитанция или отчёт по корпоративной карте — когда необходимо подтвердить движение денежных средств и источник оплаты.
3. Содержание покупки
Заказ, билет, накладная, акт, счёт, электронный ваучер, подтверждение подписки или иной документ, позволяющий определить приобретённый товар, работу или услугу.
4. Деловая цель
Приказ, заявка, служебное задание, служебная записка или другой документ, связывающий покупку с деятельностью организации.
Для иностранного продавца состав комплекта может отличаться: российский кассовый чек может отсутствовать, а расход подтверждается документами, оформленными по правилам соответствующей операции. При необходимости переводят сведения, существенные для бухгалтерского и налогового учёта. Конкретный объём перевода и налоговые последствия лучше определять применительно к конкретной покупке.
7Что делать, если чек не найден или в нём ошибка
До утверждения авансового отчёта действуйте последовательно:
- Проверьте имеющийся чек через сервисы ФНС по QR-коду или доступным фискальным реквизитам.
- Если чека нет, запросите его повторно у продавца.
- Проверьте электронную почту, личный кабинет продавца и доступные сервисы ФНС.
- Возможность получить сведения через оператора фискальных данных оценивайте применительно к конкретному расчёту и доступному сервису, а не как универсальный способ восстановления любого чека.
- Сохраните заказ и документ об оплате.
- При необходимости получите от сотрудника пояснение о покупке и её деловой цели.
- Если продавец сформировал документ с ошибкой, запросите исправление в порядке, применимом к конкретной ситуации.
- Оцените, достаточно ли совокупности остальных документов для бухгалтерского и налогового учёта.
- Если налоговый риск существенный, перед признанием расхода получите экспертную оценку.
Отсутствие одного кассового чека не означает автоматически, что факт хозяйственной жизни нельзя отразить в бухгалтерском учёте. Но бухгалтерские и налоговые последствия нужно оценивать отдельно по совокупности документов и обстоятельствам операции.
8Что закрепить во внутреннем порядке
В положении о подотчётных суммах полезно определить:
- допустимые электронные форматы документов и порядок их хранения;
- кто проверяет кассовые чеки через сервисы ФНС;
- какие дополнительные документы нужны для разных типов онлайн-покупок;
- срок передачи электронных документов бухгалтеру;
- порядок действий при нечитаемом QR-коде, неполном описании покупки или отсутствии чека;
- правила использования личных и корпоративных карт;
- порядок разделения личных и рабочих покупок.
Сотруднику достаточно короткой инструкции: по возможности передавать продавцу необходимые контактные данные для получения электронного чека, сохранять чек и заказ, не подменять кассовый чек скриншотом банковской операции и сразу сообщать бухгалтеру об ошибке в документе.
9Контрольный чек-лист бухгалтера
Перед утверждением авансового отчёта проверьте:
- кассовый чек найден в информационной системе ФНС либо его подлинность подтверждена другим допустимым способом;
- продавец, дата и сумма соответствуют покупке;
- из документов можно определить приобретённый товар, работу или услугу;
- признак и форма расчёта соответствуют операции;
- понятно, кто совершил покупку и кто оплатил заказ;
- есть документ, раскрывающий содержание покупки, если одного чека недостаточно;
- есть подтверждение деловой цели расхода;
- личные расходы отделены от расходов организации;
- для иностранного документа при необходимости подготовлен перевод существенных сведений;
- электронные файлы сохранены вместе с авансовым отчётом в установленном организацией порядке.
10Итог
Электронный чек нужно проверять не по внешнему виду, а по трём уровням: подлинность, содержание покупки и деловая цель.
Сервисы ФНС помогают проверить фискальный документ. Заказ, акт, билет или другой документ раскрывают предмет покупки. Служебные и первичные документы связывают расход с деятельностью организации.
Банковская операция подтверждает движение денег, но не заменяет кассовый чек и документы о содержании покупки. Одновременно отсутствие одного документа не следует автоматически приравнивать к невозможности бухгалтерского отражения операции: необходимо оценивать весь доказательственный комплект.
Если стороны расчёта, специальные реквизиты покупателя или налоговые последствия неоднозначны, перед признанием существенного расхода нужна экспертная оценка.