


Статьи и новости
- Бухучет и налоги (877)
- Кадровое дело (422)
- Логистика. ВЭД (184)
- Microsoft Office (39)
- Бизнес (39)
- Дизайн (113)
- Программирование (87)
- Полезное (122)
- Новости центра (331)


Материальная выгода по займу и корректировка 6‑НДФЛ
13 сентября 2026
Матасова Татьяна Валерьевна — эксперт по налогам, налоговый консультант, преподаватель Образовательного центра РУНО.
Налоговый агент может узнать о праве физлица на освобождение уже после годовой отчётности. Подготовили рабочую карту: какие документы запросить, что пересчитать и как не смешать возврат налога с корректировкой 6-НДФЛ.
Ошибка процесса состоит не только в расчёте. Налоговый агент должен связать договор займа, статус физлица, основание освобождения, документ ФНС, удержание или невозможность удержать налог и показатели годового 6-НДФЛ. Если каждый элемент хранится отдельно, корректировки становятся повторяющейся ручной работой.
Далее определите период возникновения дохода и расчётную базу по правилам, действовавшим в конкретном налоговом периоде. Не переносите формулу из старой памятки: порядок расчёта и набор условий менялись, а ключевая ставка влияет на сумму.
Если налоговый агент выплачивает физлицу денежный доход, проверьте возможность удержания. Если удержать налог до установленного срока невозможно, это отражается в годовой отчётности. Конкретные строки и сроки нужно сверить по форме и контрольным соотношениям, действующим за соответствующий год.
Затем проверьте цель договора, объект приобретения, связь займа с покупкой или строительством жилья и наличие у физлица права на имущественный вычет, подтверждённого налоговым органом.
Не исправляйте только справку или только итоговую строку расчёта без контрольной сверки всех разделов. Позднее подтверждение может изменить доход, налоговую базу, исчисленный и неудержанный налог, количество и содержание приложенных справок.
Уточнённый расчёт должен воспроизводить полную корректную картину за период, а не содержать только разницу. Особое внимание уделите годовому приложению со сведениями о доходах: состав справок зависит от того, что именно исправляется.
После отправки проверьте квитанции и состояние расчётов. Если физлицу уже направлено налоговое уведомление, предупредите его, что обновление данных у налогового органа может занять время. Не обещайте автоматическую отмену начисления без подтверждения.
Налоговый агент может узнать о праве физлица на освобождение уже после годовой отчётности. Подготовили рабочую карту: какие документы запросить, что пересчитать и как не смешать возврат налога с корректировкой 6-НДФЛ.
Оглавление
- Почему проблема возникает после сдачи отчётности
- Когда экономия на процентах становится доходом
- Как проверить право на освобождение
- Что делать при позднем подтверждении
- Как проверить корректировку 6-НДФЛ
- Рабочий реестр и чек-лист
- Итог
Почему проблема возникает после сдачи отчётности
Бухгалтер рассчитывает НДФЛ по документам, которые есть на дату определения дохода и подготовки отчётности. Если подтверждение жилищной льготы поступает позднее, ранее отражённая материальная выгода может потребовать пересмотра.Ошибка процесса состоит не только в расчёте. Налоговый агент должен связать договор займа, статус физлица, основание освобождения, документ ФНС, удержание или невозможность удержать налог и показатели годового 6-НДФЛ. Если каждый элемент хранится отдельно, корректировки становятся повторяющейся ручной работой.
Когда экономия на процентах становится доходом
Начните не со ставки, а с проверки условий статьи 212 НК РФ. Зафиксируйте, кто выдал заём, связан ли заимодавец с работодателем или физлицом, является ли заём частью трудовых отношений, материальной помощи или встречного исполнения.Далее определите период возникновения дохода и расчётную базу по правилам, действовавшим в конкретном налоговом периоде. Не переносите формулу из старой памятки: порядок расчёта и набор условий менялись, а ключевая ставка влияет на сумму.
Если налоговый агент выплачивает физлицу денежный доход, проверьте возможность удержания. Если удержать налог до установленного срока невозможно, это отражается в годовой отчётности. Конкретные строки и сроки нужно сверить по форме и контрольным соотношениям, действующим за соответствующий год.
Как проверить право на освобождение
Для жилищного займа одного назначения платежа недостаточно. Прежде всего проверьте дату договора: освобождение материальной выгоды по этому основанию применяется к договорам займа (кредита), заключённым не позднее 31 декабря 2024 года.Затем проверьте цель договора, объект приобретения, связь займа с покупкой или строительством жилья и наличие у физлица права на имущественный вычет, подтверждённого налоговым органом.
Что делать при позднем подтверждении
Сначала пересчитайте доход и налог отдельно по каждому месяцу и физлицу. Затем разделите ситуации:- налог был удержан;
- налог был только исчислен и показан как неудержанный;
- сведения уже использованы инспекцией для уведомления физлицу.
Не исправляйте только справку или только итоговую строку расчёта без контрольной сверки всех разделов. Позднее подтверждение может изменить доход, налоговую базу, исчисленный и неудержанный налог, количество и содержание приложенных справок.
Как проверить корректировку 6-НДФЛ
Соберите копию первоначального расчёта, протокол приёма и расшифровку по физлицу. Подготовьте таблицу «было — стало — основание». Для каждой изменяемой суммы укажите месяц, код дохода, базу, ставку, исчисленный, удержанный и неудержанный налог.Уточнённый расчёт должен воспроизводить полную корректную картину за период, а не содержать только разницу. Особое внимание уделите годовому приложению со сведениями о доходах: состав справок зависит от того, что именно исправляется.
После отправки проверьте квитанции и состояние расчётов. Если физлицу уже направлено налоговое уведомление, предупредите его, что обновление данных у налогового органа может занять время. Не обещайте автоматическую отмену начисления без подтверждения.
Рабочий реестр и чек-лист
Практический элемент: рабочий реестр
Ведите по каждому займу одну строку со следующими полями:- ФИО и ИНН физлица;
- договор, дата, сумма, валюта и процентная ставка;
- заимодавец и связь с работодателем;
- цель займа и объект жилья;
- период расчёта материальной выгоды;
- подтверждающий документ ФНС и дата получения;
- исчисленный, удержанный и неудержанный НДФЛ;
- исходный номер корректировки 6-НДФЛ;
- требуемое действие, ответственный и срок;
- дата приёма уточнённого расчёта.
Контрольный чек-лист
- Проверена применимость статьи 212 НК РФ.
- Использована редакция норм для нужного периода.
- Подтверждена цель жилищного займа и право на вычет.
- Получен документ ФНС, подходящий этому налоговому агенту.
- Раздельно проверены удержанный и неудержанный налог.
- Составлена таблица «было — стало — основание».
- Пересмотрены все затронутые разделы и справки 6-НДФЛ.
- Проверен возврат излишне удержанного налога, если он был.
- Сохранены протоколы отправки и приёма отчётности.
- Пакет проверен экспертом по НДФЛ.
|
Хотите увереннее работать с НДФЛ и 6-НДФЛ? Курс РУНО «Отчётность по зарплате и кадрам 2026 + 1С 8.3» включает НДФЛ, порядок заполнения 6-НДФЛ и практику формирования отчёта в 1С. |
Итог
Позднее подтверждение льготы — это не одна исправленная цифра, а сквозная проверка займа, дохода, удержания и годовой отчётности. Рабочий реестр снижает число повторных уточнений, но налоговые выводы и форму корректировки необходимо подтвердить экспертом РУНО.Самое свежее по...
Бух. учет
Кадры / HR
ВЭД и Логистика
и многое
другое
другое
Подпишитесь на рассылку с актуальными статьями,
чтобы не пропустить важное
Смотрите видеоуроки по теме


Рекомендуемые статьи по теме
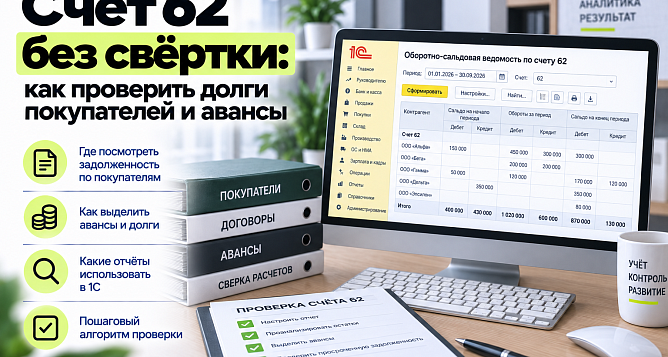
Общий итог по счёту 62 может выглядеть правдоподобно, даже когда долг одного покупателя ошибочно перекрыт авансом другого. Ниже — рабочая сверка от оборотно-сальдовой ведомости до первичных документов и понятный реестр расхождений.
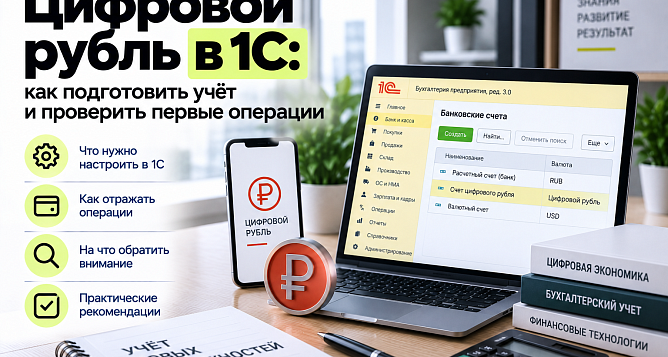
Цифровой кошелёк добавляет новый контур контроля: реквизиты, выписку платформы, проводки и сверку остатка. Собрали карту подготовки для бухгалтера.
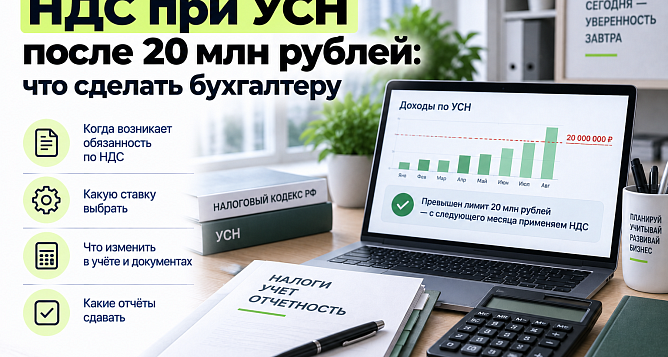
Превышение лимита на УСН затрагивает договоры, первичку, цены и 1С. Даем бухгалтеру пошаговую карту перехода и список пограничных операций.
Каталог курсов РУНО по теме


