


Статьи и новости
- Бухучет и налоги (877)
- Кадровое дело (422)
- Логистика. ВЭД (184)
- Microsoft Office (39)
- Бизнес (39)
- Дизайн (113)
- Программирование (87)
- Полезное (122)
- Новости центра (331)


Задвоение НДС в декларации: ответ на требование ИФНС
13 сентября 2026
Матасова Татьяна Валерьевна — эксперт по налогам, налоговый консультант, преподаватель Образовательного центра РУНО.
Оглавление
- Почему задвоение нельзя исправлять только письмом
- С чего начать проверку
- Как определить налоговый эффект
- Что включить в ответ ИФНС
- Как подготовить уточнённую декларацию
- Контрольный чек-лист
- Итог
Почему задвоение нельзя исправлять только письмом
Если один и тот же счёт-фактура повторно попал в книгу покупок, вычет может оказаться завышенным. Пояснение расскажет инспекции, что произошло, но само по себе не изменит показатели декларации и состояние расчётов с бюджетом.Сначала нужно отделить три вопроса: есть ли фактический дубль; в какой версии декларации он появился; привёл ли он к занижению НДС к уплате или завышению суммы к возмещению. Только после этого выбирают действие: пояснение, уточнённая декларация или оба шага в согласованной последовательности.
С чего начать проверку
Зафиксируйте дату получения требования и крайний срок ответа. Сохраните само требование, квитанцию о приёме, извещение о вводе и все протоколы оператора ЭДО.Затем соберите историю отчётности за квартал: первичную декларацию, каждую корректировку, книги покупок и продаж, дополнительные листы, выгрузки разделов 8 и 9 и расшифровку счёта 68.02. Не сравнивайте только последнюю декларацию с учётом: причина часто находится в том, как данные переносились между версиями.
Постройте реестр подозрительных записей. Для каждой строки укажите поставщика, ИНН/КПП, номер и дату счёта-фактуры, стоимость, сумму НДС, номер корректировки и место отражения. Совпадение номера само по себе недостаточно: проверяйте совокупность реквизитов и хозяйственную операцию.
Как определить налоговый эффект
Разделите результаты проверки на четыре сценария.Сценарий 1. Запись действительно продублирована, а вычет завышен.
Рассчитайте разницу по НДС, проверьте ЕНС, определите недоимку и пени. Такую ошибку нельзя закрыть одной пояснительной запиской.
Сценарий 2. Строки похожи, но относятся к разным операциям или корректировочному счёту-фактуре.
Подготовьте доказательства различий и пояснение без удаления правомерного вычета.
Сценарий 3. Ошибка есть, но она не уменьшила налог к уплате.
Статья 81 НК РФ допускает, а не всегда обязывает подавать уточнённую декларацию. Решение зависит от влияния на разделы декларации и последующие периоды.
Сценарий 4. Невозможно подтвердить право на вычет.
Это уже не технический дубль, а отдельный налоговый риск: потребуются первичные документы, проверка принятия на учёт и связи покупки с облагаемыми операциями.
Что включить в ответ ИФНС
Ответ должен быть привязан к конкретным пунктам требования. Укажите номер и дату требования, налоговый период и краткое описание результата проверки. Не пишите предположений о виновном сотруднике и не расширяйте ответ сведениями, которых инспекция не запрашивала.Если ошибка подтверждена, сообщите, какие записи затронуты, как изменились показатели и какое корректирующее действие выполнено или будет выполнено. Если вы не согласны с расхождением, приложите компактную таблицу сопоставления и объясните различия по каждой строке.
Право инспекции запросить документы при камеральной проверке НДС зависит от обстоятельств и нормы, указанной в требовании. Перед отправкой проверьте не только срок, но и правовое основание каждого запрошенного документа.
Как подготовить уточнённую декларацию
Не исправляйте только итоговую сумму вручную. Сначала устраните причину в учётной базе или в регистре подготовки отчётности, затем заново сформируйте книгу покупок и декларацию. Сверьте раздел 8 с реестром счетов-фактур, а счёт 68.02 — с книгами и итогами декларации.Если ошибка увеличила вычеты, отдельно рассчитайте налог и пени. Последовательность уплаты и подачи уточнённой декларации согласуйте с налоговым экспертом: после получения требования условия освобождения от ответственности нельзя оценивать по общему чек-листу без анализа конкретных обстоятельств.
После отправки сохраните полный электронный след: файл декларации, подтверждение оператора, квитанцию о приёме, ответ на требование и внутреннюю справку о причине ошибки. Добавьте контроль, который не позволит повторно перенести записи при следующей корректировке.
Контрольный чек-лист
- Требование зарегистрировано, срок ответа определён.
- Сохранены все версии декларации и книги покупок за квартал.
- Составлен реестр совпадающих счетов-фактур.
- Для каждой записи проверена реальная хозяйственная операция.
- Рассчитано влияние ошибки на вычет, налог, ЕНС и пени.
- Определено, требуется ли уточнённая декларация.
- Показатели исправлены в источнике данных, а не только в отчёте.
- Ответ ИФНС соответствует конкретным пунктам требования.
- Правовое основание истребования документов проверено.
- Пакет прошёл проверку главного бухгалтера или налогового эксперта.
|
Хотите увереннее работать с НДС на практике? Если вам важно уверенно связывать первичные документы, книгу покупок, счёт 68.02 и декларацию, посмотрите практические задания курса РУНО «НДС для начинающих: расчёты на практике 2026. Базовый». На курсе отрабатываются расчёты НДС, проводки, контроль ОСВ и заполнение декларации. |
Итог
Задвоение в декларации — это сначала задача восстановления данных, а уже затем переписка с инспекцией. Сверьте все версии отчётности, определите налоговый эффект, исправьте источник ошибки и только после этого формируйте уточнённую декларацию и пояснения.Из-за высокого налогового риска пакет документов рекомендуется дополнительно проверить у налогового эксперта.
Самое свежее по...
Бух. учет
Кадры / HR
ВЭД и Логистика
и многое
другое
другое
Подпишитесь на рассылку с актуальными статьями,
чтобы не пропустить важное
Смотрите видеоуроки по теме


Рекомендуемые статьи по теме
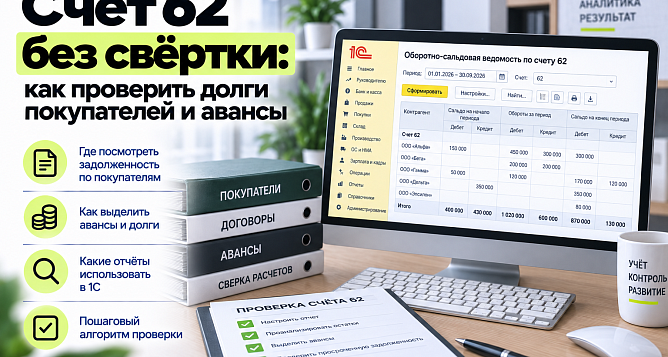
Общий итог по счёту 62 может выглядеть правдоподобно, даже когда долг одного покупателя ошибочно перекрыт авансом другого. Ниже — рабочая сверка от оборотно-сальдовой ведомости до первичных документов и понятный реестр расхождений.
Цифровой кошелёк добавляет новый контур контроля: реквизиты, выписку платформы, проводки и сверку остатка. Собрали карту подготовки для бухгалтера.
Превышение лимита на УСН затрагивает договоры, первичку, цены и 1С. Даем бухгалтеру пошаговую карту перехода и список пограничных операций.
Каталог курсов РУНО по теме


