“Конечно, ежегодный пересмотр элементов амортизации не означает непременного внесения поправок. Но делать это вы должны в обязательном порядке.ВАЖНО!
Дело в том, что согласно ФСБУ 6 (п.37 ФСБУ 6/2020) в конце каждого года ОБЯЗАТЕЛЬНО, а иногда и чаще, если будут на то основания, нужно проверять элементы амортизации.
Напомним, это:
И если условия изменились, то необходимо вносить корректировки в элементы амортизации.
- срок полезного использования;
- ликвидационная стоимость;
- способ начисления амортизации на соответствие условиям использования объекта.
Приведем примеры, когда могут измениться элементы амортизации.
“Так или иначе, факторов, влияющих на пересмотр элементов амортизации ОС, множество.ПРИМЕРЫ:
Если в производстве вы планировали использовать оборудование, скажем, в 2 смены, но по факту оно использовалось только в 1 смену, то в этом случае СПИ, естественно увеличится.
На срок полезного использования может повлиять смена места эксплуатации ОС. Допустим, изначально вы использовали оборудование в помещении, а затем оно эксплуатировалось на улице, следовательно, СПИ должен быть пересмотрен в сторону уменьшения.
Наш профессиональный совет!Бухгалтерам необходимо знать, как точно и грамотно пересчитать амортизацию в связи с такими изменениями. Нужно разбираться в таких нюансах: с какого момента начислять амортизацию с применением новых элементов, когда приостановить, а когда возобновить амортизацию, и, пожалуй, самое сложное, как это правильно рассчитать и провести в программе.Поэтому на нашем курсе ФСБУ 6. Учет основных средств по новым правилам + 1С 8.3 так много времени уделяется именно решению практических задач и работе в 1с 8.3. Убедитесь сами!
ВЫ БУДЕТЕ УМЕТЬ:
|

|
Автор статьи: Матасова Татьяна Валериевна |
1 СМОТРИТЕ ВИДЕОУРОКИ ПО ТЕМЕ:
2 СПИСОК СТАТЕЙ ПО ТЕМЕ:
Переход на ФСБУ 6/2020. Схема перехода в 1С
Что относится к основным средствам по новому ФСБУ 6/2020
Основные средства, бывшие в употреблении. Как учитывать по ФСБУ 6/2020
3 КАТАЛОГ КУРСОВ ПО ФСБУ:
Учет запасов. Новые стандарты ФСБУ 5/2019
Учет аренды имущества. Новый стандарт ФСБУ 25/2018 + 1С 8.3
Учетная политика. ПБУ 1/2008. Новые стандарты + 1С 8.3
ФСБУ 27/2021. Документы и документооборот в бухгалтерском учете. Новые стандарты
ПБУ 18/02 «Учет расчетов по налогу на прибыль». Практикум в программе 1С: Бухгалтерия 8.3
В предыдущей статье мы отметили главные изменения, о которых обязательно должен знать бухгалтер при учете амортизации ОС по ФСБУ 6/2020
Но, как говорится, теория лучше всего усваивается на практике.
Поэтому предлагаем совместно посчитать амортизацию основного средства самым популярным методом – линейным. Читайте статью до конца и узнаете, что обязательно нужно делать в конце каждого года касательно элементов амортизации.
4Содержание:
Когда законодательством вводятся новые ФСБУ, бухгалтерам приходится срочно адаптироваться к новым правилам. Читателям статьи Переход на ФСБУ 6/2020. Схема перехода в 1С 8.3 и слушателям курсов ФСБУ. Новые стандарты знакома данная ситуация. Особенно при введении нескольких стандартов сразу может охватить неловкая паника.
|
Комплекс для тех, кто хочет быть в курсе всех особенностей ФСБУ! Все ФСБУ в одном курсе |
Новичкам бухгалтерских профессий будут полезны статьи Что относится к основным средствам по новому ФСБУ 6/2020 и Основные средства, бывшие в употреблении. Как учитывать по ФСБУ 6/2020
5Новый алгоритм начисления амортизации
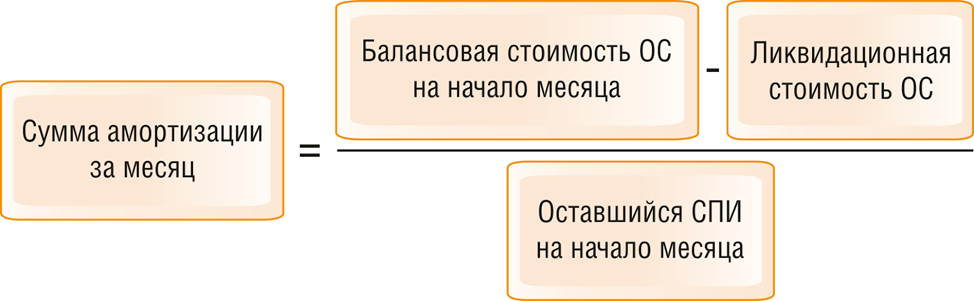
Не будем в данной статье подробно останавливаться на элементах амортизации и, в частности, на ликвидационной стоимости. Если вы интересуетесь дополнительной информацией, то вам могут быть полезны статьи раздела бухучет и налоги. Если вам необходимо подобрать курс по повышению квалификации по данному вопросу, то можете обратиться к нашим менеджерам.
Чтобы ознакомиться с элементами амортизации, вы можете посмотреть фрагмент урока из полноценного курса, посвященного изучению ФСБУ 6/2020, и далее рассмотрим пример в нашей статье.
По ФСБУ 6/2020 амортизацию нужно прекратить в момент, когда остаточная стоимость сравняется с ликвидационной.
6Решение задачи
А теперь перейдем к примеру, после которого, все станет понятно.
“ПРИМЕР: В феврале к БУ принято оборудование стоимостью 408 000 руб в т.ч. НДС 20%. Срок полезного использования 15 месяцев. Ликвидационная стоимость 40 000 ( без НДС).
Амортизацию рассчитываем ежемесячно с 1-го числа следующего месяца линейным методом.
|
Период |
Расчет амортизации за месяц, руб. |
Амортизация за месяц, руб. |
Накопленная амортизация, руб. |
Оставшийся СПИ, мес. |
|
Март текущего года |
(340 000 – 40 000) / 15 |
20 000 |
20 000 |
14 |
|
Апрель текущего года |
(340 000 – 40 000 – 20 000) / 14 |
20 000 |
40 000 |
13 |
|
Май текущего года |
(340 000 – 40 000 – 40 000) / 13 |
20 000 |
60 000 |
12 |
|
Июнь текущего года |
(340 000 – 40 000 – 60 000) / 12 |
20 000 |
80 000 |
11 |
|
Июль текущего года |
(340 000 – 40 000 – 80 000) / 11 |
20 000 |
100 000 |
10 |
|
Август текущего года |
(340 000 – 40 000 – 100 000) / 10 |
20 000 |
120 000 |
9 |
|
Сентябрь текущего года |
(340 000 – 40 000 – 120 000) / 9 |
20 000 |
140 000 |
8 |
|
Октябрь текущего года |
(340 000 – 40 000 – 140 000) / 8 |
20 000 |
160 000 |
7 |
|
Ноябрь текущего года |
(340 000 – 40 000 – 160 000) / 7 |
20 000 |
180 000 |
6 |
|
Декабрь текущего года |
(340 000 – 40 000 – 180 000) / 6 |
20 000 |
200 000 |
5 |
|
Январь следующего года |
(340 000 – 40 000 – 200 000) / 5 |
20 000 |
220 000 |
4 |
|
Февраль следующего года |
(340 000 – 40 000 – 220 000) / 4 |
20 000 |
240 000 |
3 |
|
Март следующего года |
(340 000 – 40 000 – 240 000) / 3 |
20 000 |
260 000 |
2 |
|
Апрель следующего года |
(340 000 – 40 000 – 260 000) / 2 |
20 000 |
280 000 |
1 |
|
Май следующего года |
(340 000 – 40 000 – 280 000) / 1 |
20 000 |
300 000 |
0 |
Итак, мы посчитали амортизацию основного средства линейным методом по правилам нового стандарта ФСБУ 6/2020
Но, в данной статье был рассмотрен один из самых простых примеров расчета амортизации ОС.