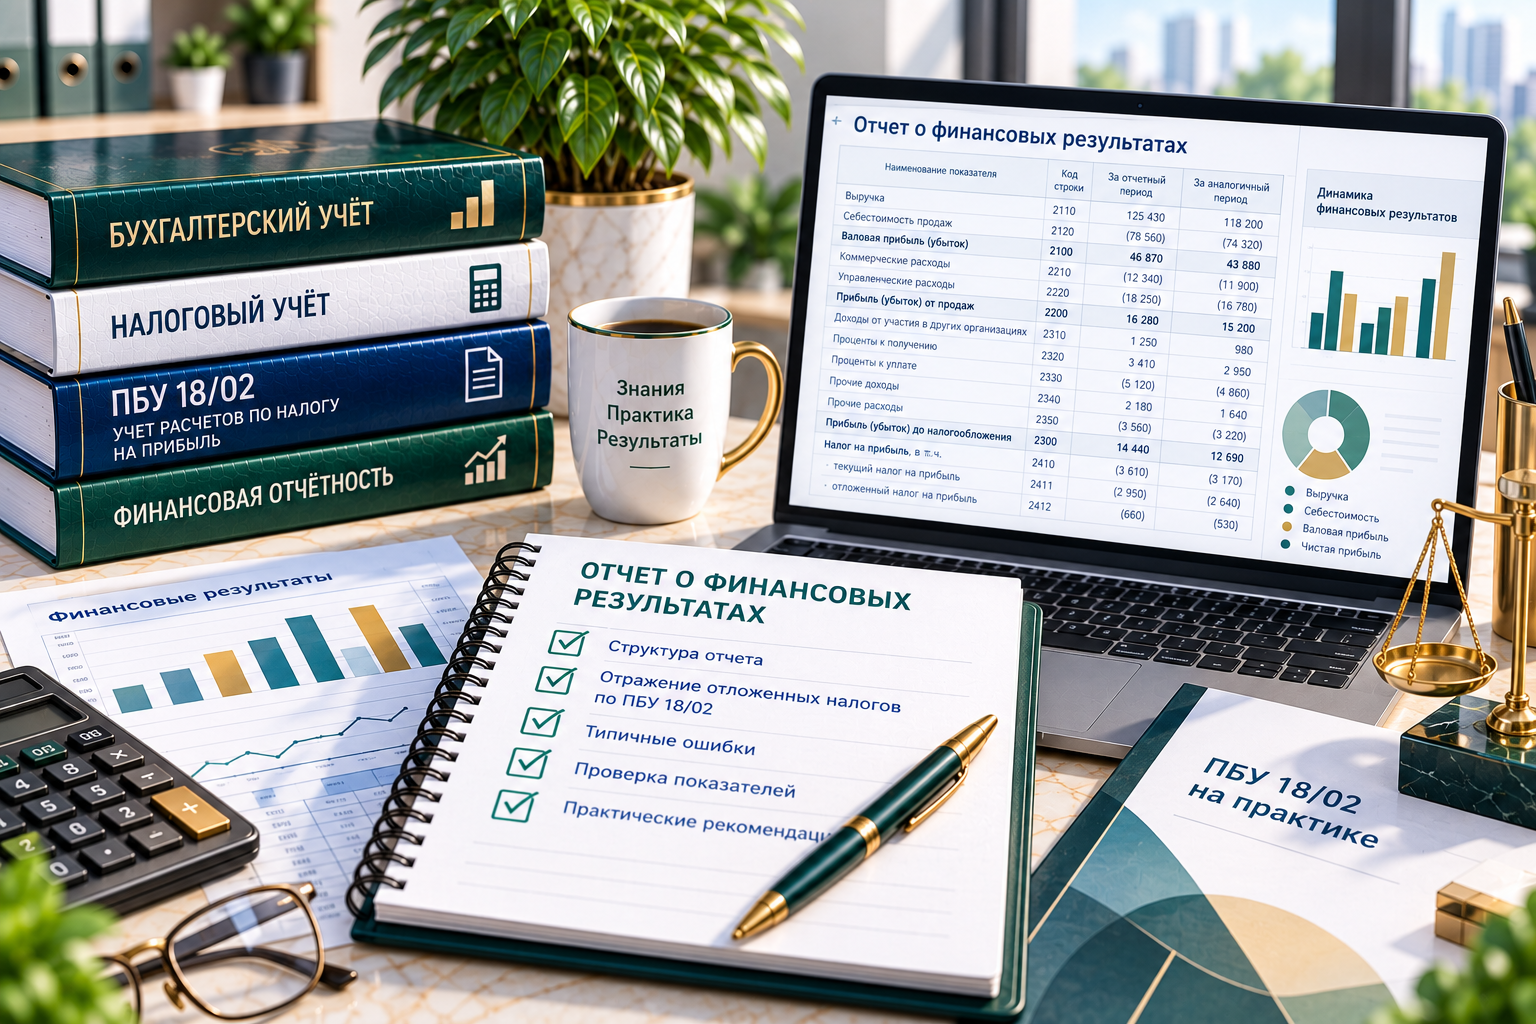
Организации, использующие в учете ПБУ 18/02 должны знать особенности заполнения отчета о финансовых результатах.
Забегая вперед, скажу, что это касается строки «2410. Налог на прибыль», в которой отражается показатель, введенный новой редакцией ПБУ 18/02.
Теперь более подробно.
1 Содержание:
- Текущий налог на прибыль
- Отложенный налог на прибыль
- Как отразить отложенные налоговые активы (ОНА) в отчете о финансовых результатах?
- Как отразить отложенные налоговые обязательства (ОНО) в отчете о финансовых результатах?

Как видим, строка «Налог на прибыль» включает сумму двух других строк:
-
текущий налог на прибыль;
-
отложенный налог на прибыль.
2Текущий налог на прибыль
“ВАЖНО!
Величина текущего налога может быть только отрицательной. Значение указываем в скобках или ставим ноль.
Положительное значение по этой строке - грубая ошибка
3Отложенный налог на прибыль
Как? Сейчас расскажу
4Как отразить отложенные налоговые активы (ОНА) в отчете о финансовых результатах
Увеличение ОНА

Исходим из анализа баланса (верхняя табличка).
“Если показатель ОНА на конец отчетного периода больше, чем на начало, это означает, что в бухучете была сформирована проводка Дт 09 Кт 68.04.
Расходы в налоговом учете уменьшены, а прибыль до налогообложения увеличена.
Таким образом, текущий налог на прибыль увеличен, но в будущем мы эту сумму сможем уменьшить, то есть платить меньше налога на прибыль.
Следовательно, в строке 2412 отчета о финансовых результатах мы указываем положительное значение
Уменьшение ОНА

При обратной ситуации происходит следующее.
“Показатель ОНА на конец отчетного периода меньше, чем на начало.
Мы погасили ОНА проводкой Дт 68.04 Кт 09, а стало быть, увеличили расходы по налогу на прибыль, тем самым уменьшив налогооблагаемую прибыль, и как, следствие налог на прибыль.
В данном случае в строке 2412 отчета о финансовых результатах мы указываем отрицательное значение (в скобках)
5Как отразить отложенные налоговые обязательства (ОНО) в отчете о финансовых результатах?
Увеличение ОНО

Как и предыдущем случае, смотрим в баланс (верхняя табличка) и рассуждаем.
“Показатель отложенного налогового обязательства (ОНО) на конец отчетного периода больше, чем на начало.
Это говорит нам о том, что в налоговом учете у нас расходов было больше, чем в бухгалтерском, а налогооблагаемая прибыль меньше, и мы скорректировали налог на прибыль проводкой Дт 68.04 Кт 77, временно отложив его уплату.
В строке «отложенный налог» ставим сумму в скобках – то есть, с отрицательным значением.
Уменьшение ОНО

“Показатель отложенного налогового обязательства (ОНО) на конец отчетного периода уменьшился вследствие погашения ОНО с помощью проводки Дт 77 Кт 68.04.
Расходы по налогу уменьшились, а прибыль до налогообложения увеличилась, увеличив тем самым и налог на прибыль.
Значение в строке 2412 «отложенный налог» - положительное
А теперь небольшой бонус для читателей!
Узнайте, как самостоятельно проверить правильность заполнения отчета о финансовых результатах с учетом ПБУ 18/02 из этого видео
ПРОФЕССИОНАЛЬНЫЙ СОВЕТ:
На курсе ПБУ 18/02. Учет расчетов по налогу на прибыль по новым правилам + 1С 8.3 детально разбираем не только как правильно отражать отложенные налоговые активы и обязательств в бухгалтерской отчетности, но и множество других сложных вопросов, к примеру:
Учебная программа Получить доступ
|
6СМОТРИТЕ ВИДЕОУРОКИ ПО ТЕМЕ
7СТАТЬИ ПО ТЕМЕ
Основные средства, бывшие в употреблении. Как учитывать по ФСБУ 6/2020
Как безошибочно рассчитать амортизацию основного средства по ФСБУ 6/2020. Разбираем задачу
ПБУ 18. Постоянные разницы. Разбираем на примере
Временные разницы по ПБУ 18/02. Что это и когда они возникают
ПБУ 18/02 и учет аренды по новому ФСБУ 252018
ПБУ 18/02 при учете основных средств. Практикум по применению
8КАТАЛОГ КУРСОВ ДЛЯ ПОВЫШЕНИЯ КВАЛИФИКАЦИИ
ФСБУ 5. Учет запасов по новым правилам + 1С 8.3
ФСБУ 25. Учет аренды имущества и лизинга по новым правилам + 1С 8.3